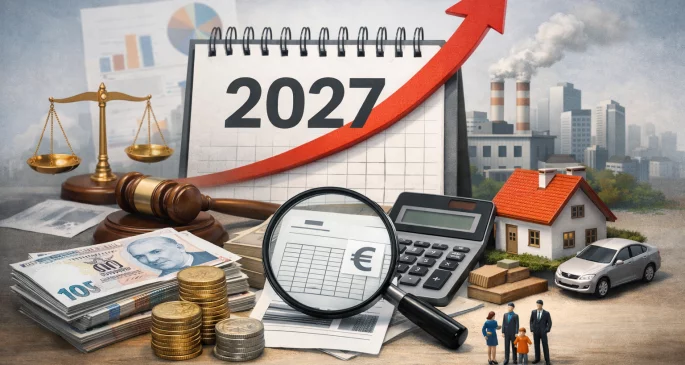
2027 vergi ve harç zam oranı sorusu, ehliyet ve pasaport harçlarından motorlu taşıtlar vergisine, tapu ve noter işlemlerinden bazı idari para cezalarına kadar geniş bir alanda bütçe planlamasını doğrudan etkiler. Oran, tek bir kalemden ibaret değildir: Çok sayıda vergi, harç ve cezada temel belirleyici, bir önceki yılın enflasyon verilerine dayalı olarak ilan edilen yeniden değerleme oranıdır. Bununla birlikte her kalem otomatik artmayabilir; bazı tutarlar kanunla sabit kalabilir, bazıları Cumhurbaşkanı kararıyla farklılaştırılabilir, bazıları da ilgili kurumların tarifelerine göre güncellenebilir.
Bu nedenle “2027’de zam oranı kaç?” sorusuna tek cümlelik cevap aramak yerine; oranların hangi mantıkla belirlendiğini, hangi kalemlerin bu orana doğrudan bağlandığını ve kendi işleminizde rakamı nasıl hesaplayacağınızı bilmek daha işe yarar. Aşağıda, oranların oluşum mekanizmasını, istisnaları ve örnek hesap adımlarını pratik şekilde bulacaksınız. Konuyu 2026 tarafıyla karşılaştırmak ve yaklaşımı netleştirmek isterseniz 2026 vergi ve harç zam oranı içeriği, metodun nasıl işletildiğine dair iyi bir referans sağlar.
Vergi Ve Harç Zam Oranı Neyi İfade Eder?
“Vergi ve harç zam oranı” denildiğinde çoğu kişi tek bir yüzde bekler; oysa pratikte birden fazla güncelleme mekanizması vardır. Vergi, kamu hizmetlerini finanse etmek için kanunla alınan zorunlu ödemedir. Harç ise bir işlem veya hizmet karşılığında (pasaport, ehliyet, tapu, yargı harçları gibi) alınan bedeldir. Bu iki grup içinde de her kalem aynı yöntemle güncellenmeyebilir.
Harç zam oranı ve birçok parasal sınır için en sık karşılaşılan temel referans, yeniden değerleme oranıdır. Buna karşılık bazı ücret ve bedeller, kurumların (örneğin bir idarenin tarifesi) belirlediği farklı esaslara göre artırılabilir. Ayrıca vergi sisteminde maktu tutar (örneğin belirli bir sabit rakam), nispi oran (örneğin binde veya yüzde üzerinden hesaplanan) ve matrah (vergilendirilecek tutar) gibi kavramlar birlikte çalışır. Bu yüzden bazen “oran” aynı kalsa bile ödenecek tutar değişebilir; çünkü matrah veya işlem bedeli değişmiştir.
Kapsamı doğru çizmek için şu ayrımı akılda tutmak faydalıdır:
- Birçok maktu vergi ve harç tutarı: Yeniden değerleme oranıyla güncellenme eğilimindedir.
- Oransal alınanlar (ör. satış bedeline göre): Aynı oranla hesaplanır; ancak bedel yükseldikçe vergi tutarı artar.
- İstisnalar ve özel tarifeler: Kanunla veya kararlarla farklılaştırılabilir.
Bu çerçeve, 2027’de karşılaşacağınız artışın “tek bir yüzde” değil, kalemin türüne göre değişen bir uygulama olduğunu gösterir.
2027 Zam Oranını Belirleyen Temel Referans
Yeniden değerleme oranı, vergi mevzuatında çok sayıda tutarın her yıl güncellenmesinde kullanılan kritik bir parametredir. Mantık basittir: Ekonomide fiyatlar genel seviyesi değiştikçe, maktu tutarların reel değerinin erimemesi için belirli bir oranda güncellenmesi gerekir. Bu oran; belirli bir dönemin enflasyon verilerine göre hesaplanır ve ilan edilir.
2027 için “vergi ve harçlar ne kadar artacak?” sorusunun omurgası bu orandır. Ancak iki önemli nokta vardır:
- Oran ilan edilse bile, her kalem otomatik olarak birebir bu oranla artmak zorunda değildir. Mevzuat, bazı kalemlerde farklılaştırmaya izin verebilir.
- Bir kalemin ödenebilir tutarı; yalnız “zam” ile değil, hesaplamaya giren başka unsurlarla (tarife dilimleri, matrah sınırları, ayrı bedeller) da değişebilir.
Pratik bir okuma yapmak için şu yaklaşımı kullanabilirsiniz: 2027’de bir maktu harç ya da ceza için resmi tarife yayımlanana kadar, önceki yıl tutarını alıp yeniden değerleme oranı kadar artırmak “yaklaşık tahmin” için işe yarar. Kesin tutar için ise her zaman yayımlanan tarifeye bakmak gerekir; çünkü yuvarlama kuralları ve istisnalar tutarı değiştirebilir.
Bu bölümde asıl amaç şudur: 2027 zam oranı tek başına bir “tahmin konusu” değil; ilan edilen bir parametreye, yani yeniden değerleme oranına bağlanan bir güncelleme mekanizmasıdır. Bu mekanizmayı anlarsanız, pasaporttan MTV’ye kadar pek çok kalemi daha kolay takip edersiniz.
Hangi Vergi, Harç Ve Cezalar Doğrudan Etkilenir?
Vatandaşın günlük hayatında en görünür artışlar, genellikle işlem sırasında ödenen harçlarda ve yıllık vergilerde hissedilir. 2027’de vergi artışı etkisini izlerken, hangi kalemlerin yeniden değerleme oranına daha “yakın” hareket ettiğini bilmek planlama açısından faydalıdır.
Yaygın örnek gruplar:
- Pasaport harcı ve pasaportla ilgili bedeller (türe ve süreye göre değişen tarifeler)
- Ehliyet harcı ve ehliyet yenileme/çıkarma işlemlerine bağlı ödemeler
- Motorlu taşıtlar vergisi (MTV) tarifeleri (araç yaşı, motor hacmi/özellikleri gibi kriterlere göre)
- Tapu işlemlerindeki harçlar (çoğu durumda satış bedeli üzerinden nispi); ayrıca bazı maktu tapu işlemleri
- Noter harç ve ücretleri (işlem türüne göre maktu veya nispi)
- İdari para cezaları (mevzuatına göre maktu tutarlar)
- Vergi mevzuatındaki çeşitli parasal sınırlar (istisna, indirim, beyan sınırları gibi)
Burada kritik fark şudur: Tapu gibi satış bedeline bağlı nispi harçlarda, “oran” değişmese bile satış bedeli yükseldiğinde ödenecek tutar artar. Buna karşılık pasaport veya ehliyet gibi çoğunlukla maktu tarifeli işlemlerde artış daha doğrudan “zam oranı” üzerinden izlenir.
Ayrıca bazı kalemlerde birden fazla ödeme kalemi yan yana gelebilir. Örneğin bir belgede “harç” yanında “değerli kâğıt bedeli” gibi ayrı bir kalem bulunabilir. 2027’de gerçek toplam maliyeti hesaplarken yalnız harca değil, tüm alt kalemlere bakmak gerekir.
İstisnalar Ve Farklılaştırmalar
2027 vergi ve harç zam oranı konuşulurken en çok yapılan hata, “yeniden değerleme oranı açıklandıysa her şey o kadar artar” varsayımıdır. Uygulamada bu her zaman böyle işlemez.
Farklılaştırma doğuran başlıca durumlar şunlardır:
- Yasal düzenleme: Kanun değişikliğiyle belirli bir vergi/harç tutarı sabitlenebilir, farklı bir güncelleme kuralına bağlanabilir veya tarife baştan yazılabilir.
- Yetki kullanımı: Bazı kalemlerde oranları artırma/azaltma veya farklı uygulama yetkisi bulunabilir. Bu durumda yeniden değerleme oranı “genel referans” olsa da sonuç başka bir yüzdeye çıkabilir.
- Tarife dilimleri: Vergi/harç tutarı yalnız bir çarpanla değil, dilim mantığıyla belirleniyorsa (örneğin belirli eşiklere göre), küçük bir değişiklik bile sizi farklı bir dilime taşıyabilir.
- Yuvarlama ve küsurat: Resmî tarifelerde yuvarlama kuralları nedeniyle “matematiksel çarpım” ile tarifedeki nihai rakam birebir aynı görünmeyebilir.
Bu nedenle 2027’de bir işlemi planlıyorsanız, iki adımlı ilerlemek daha güvenlidir: Önce “yaklaşık maliyet” için oran üzerinden hesap yapın; ardından işlem tarihine yakın zamanda güncel tarife/tutarı doğrulayın. Özellikle yıl sonu ve yıl başı dönemlerinde yürürlük tarihleri, ödeme günleri ve randevu tarihi gibi ayrıntılar maliyeti etkileyebilir.
Bir diğer pratik nokta: Bazı işlemlerde toplam ödeme, birden çok kurum kaleminin birleşimidir. Örneğin harç + kart bedeli + hizmet bedeli gibi. Bu kalemlerden biri yeniden değerleme oranıyla artarken diğeri farklı bir mekanizmayla güncellenebilir. Bu yüzden “tek oran” ile tüm toplamı çarpmak yanıltıcı olabilir.
2027 İçin Vergi Ve Harç Artışı Nasıl Hesaplanır?
Vergi artışı hesaplama mantığını kurarsanız, 2027’de resmi tutar yayımlanana kadar bile kendi bütçenizi daha gerçekçi planlayabilirsiniz. Aşağıdaki yöntem, maktu tutarlar için pratik bir çerçeve sunar; nispi tutarlar için de benzer mantıkla “matrah” üzerinden yürür.
1) Hangi Tutarı Hesapladığınızı Netleştirin
Önce kalemin türünü belirleyin: Maktu mu, nispi mi? Maktu ise “geçen yıl tutarı + zam” yaklaşımı daha doğrudan çalışır. Nispi ise oran sabit kalabilir; fakat işlem bedeli değiştiği için ödeyeceğiniz tutar farklılaşır.
2) Baz Yıl Tutarını Bulun
2027 için hesap yapıyorsanız, çoğu senaryoda 2026’daki resmi tutar sizin bazınızdır. Aynı kalemin farklı türleri olabileceğini unutmayın (örneğin pasaportta süreye göre ayrı tutarlar; ehliyette sınıfa göre değişen kalemler).
3) 2027 Oranını Uygulayın
İlan edilen yeniden değerleme oranı (veya ilgili kalemde geçerli kılınan oran) yüzde olarak uygulanır. Basit çarpan formülü:
- Yeni Tutar = Eski Tutar × (1 + Oran)
Örnek: Eski tutar 1.000 TL, oran %30 ise yeni tutar ≈ 1.300 TL.
4) Toplam Maliyeti Oluşturan Diğer Kalemleri Ekleyin
Örneğin bir belge düzenlenirken yalnız harç olmayabilir; ayrı bedeller ve ücretler bulunabilir. 2027 toplam maliyeti hesaplarken bu alt kalemleri tek tek toplayın. Bir kalem “zam oranı” ile artarken diğeri farklı güncellenebilir.
5) Yuvarlama Ve Yürürlük Tarihine Dikkat Edin
Resmî tarifedeki rakamlar yuvarlanmış olabilir. Ayrıca ödeme/başvuru tarihi ile yürürlük tarihi çakışmıyorsa, “hangi tutar geçerli?” sorusunun cevabı değişebilir. Şüphede kaldığınız durumda, işlem yapacağınız kurumun yayımladığı güncel tarifeyi esas alın.
Bu yöntem size iki avantaj sağlar: (1) 2027 için bütçe öngörüsü, (2) resmî tarife açıklandığında kendi hesabınızı hızlıca kontrol edebilme.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
2027 KPSS Başvuru Ücreti Ne Kadar?
Yayınlama Tarihi : 27-10-2026
2027 ALES Başvuru Ücreti Ne Kadar?
Yayınlama Tarihi : 27-10-2026
2027 DGS Başvuru Ücreti Ne Kadar?
Yayınlama Tarihi : 27-10-2026
2027 YDS Başvuru Ücreti Ne Kadar?
Yayınlama Tarihi : 27-10-2026
2027 Üniversite Harç Ücretleri Ne Kadar?
Yayınlama Tarihi : 27-10-2026En Yeni Yazılar
2027 KPSS Başvuru Ücreti Ne Kadar?
2027 ALES Başvuru Ücreti Ne Kadar?
2027 DGS Başvuru Ücreti Ne Kadar?
2027 YDS Başvuru Ücreti Ne Kadar?
2027 Üniversite Harç Ücretleri Ne Kadar?
2027 Tüketici Hakem Heyeti Başvuru Sınırı Ne Kadar?
2027 Yeniden Değerleme Oranı Ne Zaman Açıklanacak?
2027 Ceza Zam Oranı Ne Kadar?
2027 Vergi ve Harç Zam Oranı Ne Kadar?
2027 Yeniden Değerleme Oranı Ne Kadar?