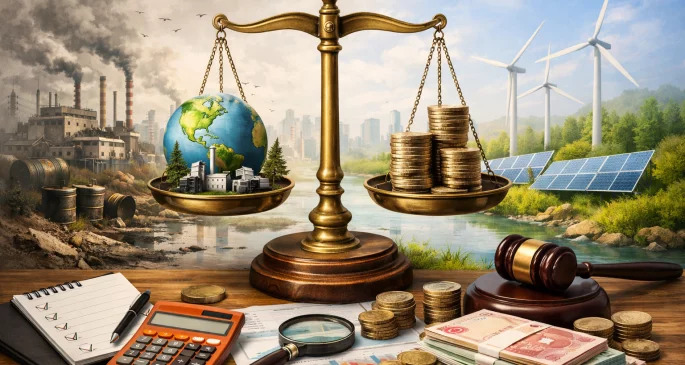
2027 Çevre Kanunu para cezaları sorusu, yalnızca “rakam” merakıyla değil; işletmelerin bütçe planlaması, sözleşme riskleri ve faaliyet sürekliliği açısından da pratik bir ihtiyaçla gündeme gelir. Ancak para cezası tutarları; ihlalin türü, tekrarı, failin niteliği (gerçek kişi/işletme), faaliyetin ölçeği ve mevzuatta öngörülen katsayılar nedeniyle tek bir sayıdan ibaret değildir. Üstelik idari yaptırımlar çoğu zaman yalnız para cezasıyla sınırlı kalmaz; faaliyetin durdurulması, uygunsuzluğun giderilmesi için süre verilmesi veya ek yükümlülükler de tabloya eklenebilir.
Bu içerikte, 2027 yılı için “ne kadar?” sorusunu doğru kurmanıza yardımcı olacak şekilde; cezaların nasıl belirlendiğini, en sık karşılaşılan ihlal başlıklarını, işletmelerin en çok zorlandığı süreçleri ve itiraz/uyum adımlarını açıklıyorum. Yıl içindeki resmi tutar değişiklikleri ve spesifik kalemler, ilgili mevzuat/tebliğ ve idarenin güncel duyurularıyla kesinleştiği için burada rakam listesi vermek yerine, tutarı doğru okumayı ve kurum içi risk yönetimini güçlendirecek bir çerçeve sunulmuştur. Ek bir karşılaştırma için 2026 Çevre Kanunu para cezaları içeriğine de bakarak yıllar arası artış mantığını anlayabilirsiniz.
2027'de Para Cezası Tutarı Nasıl Belirlenir?
Çevre Kanunu idari para cezası tutarını konuşurken ilk adım, “ihlal başlığı”nı doğru teşhis etmektir. Aynı sahada yaşanan iki farklı uygunsuzluk (örneğin atıkların yanlış depolanması ile emisyon ölçümünün yaptırılmaması) farklı maddelere ve farklı yaptırım mantıklarına bağlanır. Bu nedenle “2027’de ceza ne kadar?” sorusu, pratikte “Hangi ihlal?” ve “Hangi koşullarda?” sorularıyla birlikte ele alınır.
Uygulamada tutarı etkileyen başlıca değişkenler şunlardır:
- İhlalin mevzuattaki karşılığı: İdari yaptırım kararının dayandığı madde, tutarı doğrudan belirler.
- Failin niteliği: Gerçek kişi ile işletme/kurum için farklılaştırma görülebilir.
- Faaliyetin ölçeği: Kapasite, tesis sınıfı, üretim hacmi gibi unsurlar bazı kalemlerde tutarı etkileyebilir.
- Tekrar ve süreklilik: Uygunsuzluğun tekrarı, uzun süre devam etmesi veya giderilmemesi yaptırımı ağırlaştırabilir.
- Çevresel riskin ağırlığı: Kirliliğin yayılımı, alıcı ortama etkisi, kamu sağlığı riski gibi unsurlar idarenin değerlendirmesinde önem taşır.
- Resmi yeniden değerleme/artan oran mekanizması: Bazı idari para cezaları yıllara göre güncellenir; 2027 tutarları da ilgili resmi düzenleme ile kesinleşir.
Bu çerçeve, tek tek rakamlardan daha işlevseldir: Denetim öncesi “hangi alanlar kritik?” sorusuna yanıt verir ve uyum yatırımını (ölçüm, izin, eğitim, altyapı) doğru yere yönlendirir.
En Sık Karşılaşılan İhlaller Ve Cezayı Büyüten Nedenler
İdari yaptırımların önemli bir kısmı, sahada rutin operasyonlardan doğan “unutulan” veya “eksik uygulanan” adımlardan çıkar. Aşağıdaki başlıklar, denetimlerde sık gündeme gelen örnek kümeleri olarak düşünülebilir.
Atık Yönetiminde Tipik Uygunsuzluklar
Atık yönetimi cezası riski; geçici depolamanın uygunsuzluğu, etiketleme/ayırma hatası, atıkların lisanslı kanallarla gönderilmemesi, kayıtların eksikliği gibi noktalarda yükselir. Özellikle tehlikeli atık tarafında, “belge ve izlenebilirlik” denetimin ana eksenidir.
- Geçici depolama koşullarının yetersizliği (sızıntı riski, uygunsuz zemin, karışık depolama)
- Atık kodu/etiketleme hataları ve karışım nedeniyle sınıflandırma kaybı
- Taşıma ve teslim kayıtlarının eksikliği (sevkiyat, tartım, teslim belgeleri)
Emisyon, Deşarj Ve Ölçüm Yükümlülükleri
Emisyon cezası riski çoğu zaman “ölçüm yapılmadı” veya “limit aşıldı” şeklinde görünür; fakat kök neden, bakım-kalibrasyon kayıtlarının zayıflığı, proses değişikliklerinin bildirilmemesi veya çevre izninin kapsam dışına çıkılması olabilir.
- Periyodik ölçümlerin zamanında yaptırılmaması
- Arıtma/filtrasyon ekipmanının devre dışı kalması, bakım kayıtlarının yetersizliği
- Proses değişikliği sonrası izin/rapor güncellemesinin yapılmaması
Gürültü Ve Titreşim Kaynaklı Şikâyetler
Gürültü cezası çoğu tesiste teknik bir konudan ziyade “komşuluk etkisi” üzerinden büyür: şikâyet, denetimi tetikler; ölçüm, uygunsuzluğu belgeleyebilir. Gürültü kontrolünde çalışma saatleri, bariyer/yalıtım, ekipman konumlandırması ve bakım kalitesi belirleyicidir.
Cezayı Büyüten Pratik Nedenler
Rakamlar kadar kritik bir diğer konu, cezanın neden “beklenenden yüksek” çıktığıdır. Saha gerçekliğinde büyüten faktörler şunlardır:
- Tekrar eden uygunsuzluk: Daha önce tespit edilip kapatılmayan bulgular
- Belge ile saha uyumsuzluğu: Kağıt üzerinde var görünen uygulamanın fiiliyatta karşılığının olmaması
- Yanlış sınıflandırma: Atık türü, tesis sınıfı veya faaliyet kapsamının hatalı ele alınması
- Gecikmiş aksiyon: İdarenin verdiği süre içinde düzeltici faaliyetin tamamlanmaması
İşletmeler Için Cezanın Ötesi: Durdurma, Düzeltme Ve Ek Yükümlülükler
“Para cezasını öderim olur biter” yaklaşımı, çevre mevzuatında çoğu zaman gerçeği yansıtmaz. Çünkü idari yaptırım süreci, uygunsuzluğun giderilmesini de hedefler. Bu nedenle 2027 yılında da işletmelerin gündeminde, tutarın yanında operasyonel kesinti ve ek uyum maliyeti bulunur.
Faaliyetin Kısmen Veya Tamamen Durdurulması
Faaliyetin durdurulması, özellikle çevresel riskin yüksek olduğu veya uygunsuzluğun sürdüğü hallerde işletme için en ağır sonuçlardan biridir. Üretim durması; teslimat, sözleşme cezaları, müşteri kaybı ve tedarik zinciri etkisi gibi dolaylı maliyetler doğurur. Bu yüzden kritik ekipmanların (arıtma, filtre, izleme sistemleri) sürekliliği ve yedekliliği, cezadan bağımsız bir risk yönetimi konusudur.
Düzeltici Faaliyet Ve Süre Yönetimi
Denetim sonrası verilen süreler, sadece teknik bir “iş listesi” değildir; aynı zamanda hukuki sürecin seyrini etkileyen bir göstergedir. İşletme tarafında şu üç adım işleri kolaylaştırır:
- Bulgu-kök neden eşleştirmesi: Sadece semptomu değil, süreci onarmak.
- Termin planı: Satınalma, montaj, test ve raporlama adımlarını tarihleyerek ilerlemek.
- Kanıt üretimi: Fotoğraf, ölçüm raporu, bakım kaydı ve eğitim tutanağı gibi izlenebilir dokümantasyon.
Ek Yükümlülükler Ve Süreklilik
İdari süreç, işletmenin belirli aralıklarla raporlama, ölçüm yaptırma veya izin/lisans güncelleme gibi süreklilik gerektiren yükümlülüklerini de gündeme getirir. Bir defalık “temizlik” yerine, rutin kontrol listeleri ve sorumluluk matrisi kurulmadığında aynı başlıklar tekrar eder ve toplam maliyet büyür.
Denetimde En Çok Sorulan Belgeler Ve Kayıt Düzeni
Denetimlerde teknik inceleme kadar kayıt düzeni de belirleyicidir. Çünkü idare, yükümlülüğün yerine getirildiğini çoğu zaman sahadaki gözlem + belge zinciriyle değerlendirir. “Yaptık” demek yerine, “ne zaman, kim, hangi yöntemle, hangi sonuçla” sorularını karşılayan dosya düzeni gerekir.
Belge Setini Pratik Biçimde Toparlamak
Aşağıdaki gruplar, farklı sektörlerde değişse de temel mantığı gösterir:
- İzin/lisans belgeleri ve kapsam ekleri (faaliyet konusu ile uyumluluk)
- Ölçüm/analiz raporları (emisyon, deşarj, gürültü vb.)
- Atık kayıtları (beyan, sevkiyat, teslim, geçici depolama kayıtları)
- Bakım-kalibrasyon kayıtları (arıtma, filtre, ölçüm cihazları)
- Eğitim ve görev tanımı dokümanları (sorumlulukların netliği)
- Acil durum planları ve tatbikat kayıtları (sızıntı/yangın vb.)
Okunabilir Bir Klasör Mantığı Kurmak
Denetimde hız kazandıran basit bir prensip vardır: Her yükümlülük için “dayanak + uygulama + kanıt” üçlüsünü aynı yerde tutmak. Örneğin gürültü için; ilgili prosedür, ölçüm raporu, uygunsuzluk varsa aksiyon planı ve kapanış kanıtı aynı dizinde bulunmalıdır. Böyle bir yapı, eksik belge nedeniyle doğabilecek değerlendirme riskini azaltır.
Rol Dağılımı: Kimin Ne Sorumluluğu Var?
Belge karmaşasının temel nedeni, sorumluluğun tek kişiye yıkılması veya hiç kimseye açıkça verilmemesidir. Uygulamada işe yarayan yaklaşım, süreç bazlı rol dağılımıdır: üretim (kaynak), bakım (ekipman sürekliliği), çevre/İSG (takip ve koordinasyon), satınalma (lisanslı tedarik/bertaraf), insan kaynakları (eğitim planı). Bu sayede, birim değişse bile sistem ayakta kalır.
Cezayı Önlemek Için Uyum Planı: 30-60-90 Gün Yaklaşımı
2027 yılı için “ceza ne kadar?” sorusunu yönetilebilir hale getiren şey, sahaya inen bir uyum planıdır. En verimli planlar; büyük, soyut hedefler yerine kısa vadede tamamlanabilir adımlara bölünür. Aşağıdaki 30-60-90 gün yaklaşımı, farklı ölçeklerde işletmelere uyarlanabilir.
İlk 30 Gün: Görünür Riskleri Kapatmak
- Envanter: Atık türleri, depolama alanları, izin kapsamı, ölçüm takvimi.
- Hızlı saha turu: Sızıntı riski, uygunsuz konteyner/etiket, karışım, açıkta depolama.
- Kritik doküman seti: Denetimde ilk sorulacak belgeleri tek klasörde toplamak.
60 Gün: Süreçleri Standarda Bağlamak
- Prosedür ve talimatlar: Geçici depolama, sevkiyat, bakım, ölçüm süreçleri.
- Kontrol listeleri: Haftalık/aylık saha kontrolü, uygunsuzluk takibi.
- Tedarik zinciri kontrolü: Lisanslı taşıyıcı/bertaraf seçimi, sözleşme maddeleri.
90 Gün: Kalıcılaştırma Ve Denetim Provasi
- İç denetim: Dış denetim mantığında örnek dosya kontrolü ve saha doğrulaması.
- Eğitim: Depo personeli, forklift operatörü, bakım ekibi gibi risk temas noktalarına odaklı.
- Performans takibi: Ölçüm tarihleri, uygunsuzluk kapanış süreleri, bakım aksaklıkları.
Bu yaklaşımın avantajı, “tek seferlik kampanya” yerine işletmeye özgü bir rutin kurmasıdır. Böylece ceza riski yalnız azaltılmaz; süreçlerin netleşmesiyle iş kazası ve kalite kayıpları gibi yan risklerde de iyileşme görülür.
İtiraz, Dava Ve Ödeme Süreci: Nelere Dikkat Edilmeli?
İdari yaptırım kararlarıyla karşılaşıldığında iki hedef birlikte düşünülmelidir: Bir yandan hukuki haklar korunmalı, diğer yandan sahadaki uygunsuzluk hızlıca giderilmelidir. Çünkü yalnız itiraz etmek, uygunsuzluğu ortadan kaldırmadığında yeni yaptırımların zemini oluşabilir.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
2027 Memur Maaş Katsayısı Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Plastik Poşet Ücreti Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 GEKAP Tutarları Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Çevre Kanunu Para Cezaları Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Atık Dökme Cezası Ne Kadar?
Yayınlama Tarihi : 19-10-2026En Yeni Yazılar
2027 Memur Maaş Katsayısı Ne Kadar?
2027 Plastik Poşet Ücreti Ne Kadar?
2027 GEKAP Tutarları Ne Kadar?
2027 Çevre Kanunu Para Cezaları Ne Kadar?
2027 Atık Dökme Cezası Ne Kadar?
2027 Hafriyat Dökme Cezası Ne Kadar?
2027 E-İhale Hizmet Bedeli Ne Kadar?
2027 EKAP İlan Ücreti Ne Kadar?
2027 Tanık Ücreti Ne Kadar?
2027 Temyiz Başvuru Harcı Ne Kadar?