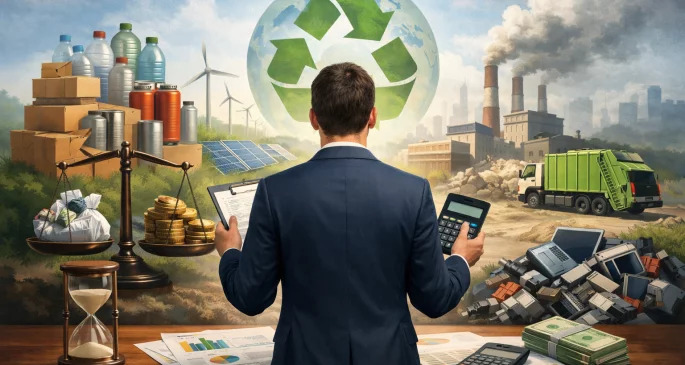
2027 GEKAP tutarları denildiğinde çoğu kişinin aradığı tek bir “liste” olsa da, pratikte tutar; ürünün hangi malzeme/ambalaj grubuna girdiğine, piyasaya arz edilen miktara (kg/adet/litre) ve ilgili dönem için yayımlanan resmi tarifeye göre belirlenir. Bu nedenle 2027 için rakam söylemek, ancak yetkili kurumun yayımladığı tarife ve rehberle birebir eşleştirme yapıldığında doğru olur.
Yine de siz hesaplamayı beklemeden, kendi ürün portföyünüz için “tutarı çıkarabilecek” bir yöntem kurabilirsiniz. Bu yazı; tarife yayımlandığında doğru satırı bulmanız, ürünlerinizi doğru sınıflandırmanız, miktarı ölçü birimine uygun hesaplamanız ve beyanda sık yapılan hatalardan kaçınmanız için pratik bir çerçeve sunar. Böylece 2027 rakamları netleştiğinde yalnızca birim bedeli ilgili satıra girerek toplam yükümlülüğünüzü hızla hesaplayabilirsiniz.
Gekap Nedir Ve 2027 Tutarı Ne Anlama Gelir?
Geri kazanım katılım payı (GEKAP), belirli ürün ve ambalajların piyasaya arzı nedeniyle oluşan çevresel maliyetlere katkı amacıyla öngörülen mali yükümlülüktür. Uygulamada “GEKAP tutarı” denince iki ayrı unsur birlikte düşünülür: (1) ürünün/ambalajın hangi kategoriye girdiği ve (2) ilgili kategori için belirlenmiş birim bedel.
Bu yüzden “2027’de GEKAP kaç TL?” sorusunun tek bir cevabı yoktur. Aynı yıl içinde bile, bir işletmenin ödeyeceği toplam; ürün karmasına, ambalaj bileşimine (plastik, cam, metal, kâğıt/karton, kompozit vb.), satılan/piyasaya sürülen miktara ve tarife satırlarına göre değişir. Bir diğer kritik nokta da şudur: GEKAP, çoğu senaryoda yalnızca “ürün” için değil, ambalaj için de gündeme gelir. Ürünün kendisi kapsam dışı olsa bile ambalajı kapsamında olabilir ya da tersi söz konusu olabilir.
2027 için rakamsal değerler resmi tarifede yer aldığında, sizin açınızdan yapılacak iş temelde şuna iner: ürün ve ambalajınızı doğru gruba eşleştirip, piyasaya arz miktarınızı tarifenin ölçü birimiyle aynı dile çevirmek. Bu iki adım doğru kurulursa, tarife değişse bile hesaplama mekanizması bozulmaz.
2027 Gekap Tutarlarını Belirleyen Unsurlar
2027 GEKAP tutarları oluşurken, işletme tarafında sonucu belirleyen birkaç pratik değişken vardır. Tarife “dışarıdan” gelir; ama hangi satırın size uygulanacağı “içeride” sizin veri kalitenize bağlıdır.
1) Ürün Kapsamı Ve Ambalaj Kapsamı Ayrımı
İlk karar, beyan konusu kalemin ürün mü yoksa ambalaj mı olduğu (ya da ikisinin birden olup olmadığı) üzerine kurulur. Bazı ürün gruplarında ürünün kendisi kapsama girebilirken, pek çok işletmede yükümlülüğün önemli kısmı ambalaj GEKAP kaynaklıdır. Ürünün birden fazla ambalaj katmanı varsa (ör. iç ambalaj + dış koli + shrink), hangi katmanın nasıl ele alınacağı, malzeme ayrımı ve ağırlık tespiti kritikleşir.
2) Malzeme Türü Ve Doğru Sınıflandırma
Ambalajlar genellikle malzemeye göre ayrışır: plastik, cam, metal, kâğıt/karton, kompozit gibi. Kompozit ambalajlar (birden fazla malzemenin birlikte kullanıldığı yapılar) en çok sınıflandırma hatası yapılan alanlardan biridir. Örneğin metalize film, laminasyonlu yapılar veya kaplamalı kartonlar; “tek malzeme” gibi görülüp yanlış satıra düşebilir.
3) Ölçü Birimi: Kg, Adet, Litre
Tarifedeki birim; hesaplamanın omurgasıdır. Bazı kalemler kg üzerinden, bazıları adet veya litre gibi birimler üzerinden çalışır. İşletme verileri ise çoğu zaman satış adetleri veya net/brüt ağırlıklarla gelir. Bu nedenle, beyan öncesinde bir “dönüşüm tablosu” kurgulamak gerekir: bir adet ürün başına ambalaj ağırlığı (gram) → toplam kg gibi.
4) Piyasaya Arz Miktarı Ve Hareket Türleri
Piyasaya arz kavramının kapsamı, yalnızca satış faturası kesmekle sınırlı düşünülmemelidir. Bedelsiz teslimler, promosyonlar, numuneler, ihracat/ithalat akışı, iade ve iptal süreçleri gibi hareketler; dönemsel miktarı doğrudan etkiler. Buradaki en pratik yaklaşım, her ürün için “beyan edilecek net miktar”ı, muhasebe/ERP’de takip edilen hareket kodlarıyla ilişkilendirmektir.
Piyasaya Arz Eden Kimdir? Sorumluluk Zinciri Nasıl Kurulur?
GEKAP’ta en çok zaman kaybettiren konu, “biz mi beyan edeceğiz, tedarikçi mi?” sorusudur. Sorumluluğu doğru kurmak için, işletmenin zincirde hangi rolde olduğuna bakılır: üreten, ithal eden, fason yaptıran, kendi markasıyla satan, perakende olarak son kullanıcıya sunan gibi.
Marka Sahibi, Fason Üretim Ve Özel Marka (Private Label)
Bir ürün fason üretimle çıkıyorsa, ambalajı kimin tedarik ettiği, ürünün hangi marka ile piyasaya sürüldüğü ve “piyasaya arz” fiilinin hangi tarafça yapıldığı dikkatle değerlendirilmelidir. Özel marka işlerinde perakendeci marka sahibi olarak piyasaya arz eden konumuna geçebilir; üretici ise hizmet sağlayıcı gibi kalabilir. Bu ayrım doğru yapılmazsa, aynı ambalaj için iki tarafın da beyan verdiği mükerrer durumlar oluşabilir.
İthalat Ve Dağıtım Kanalları
İthalatta çoğu modelde sorumluluk ithalatçıdadır; ancak ürünle birlikte gelen ambalajın ülke içinde tekrar ambalajlanması, yeniden etiketlenmesi veya birleştirilmesi gibi operasyonlar varsa, beyana konu kalemler farklılaşabilir. Dağıtımda da benzer şekilde; toptancı, distribütör ve perakendecinin rolleri sözleşme üzerinde açık olsa bile, fiili akış beyan sorumluluğunu etkileyebilir.
Sözleşmeye Değil, Fiili Sürece Dayalı Kontrol
GEKAP riskini azaltmak için, yalnızca ticari sözleşmelere bakmak yeterli değildir. Uygulamada doğru kontrol soruları şunlardır: Ürün hangi unvanla faturalandı? Ürün kimin markasıyla piyasada? Ambalaj bileşenlerini kim belirledi ve kim tedarik etti? Depodan çıkış kimin stokundan yapıldı? Bu sorular netleştiğinde 2027 tarifesi geldiğinde “kim beyan edecek” tartışması da büyük ölçüde kapanır.
Beyan Ve Ödeme Sürecinde İhtiyaç Duyulan Veriler
GEKAP beyanı teknik olarak bir beyanname süreci olsa da, sahada çoğu sorun “verinin dağınık” olmasından çıkar. 2027 birim bedelleri elinize geçtiğinde hızlı hareket edebilmek için, şimdiden üç veri kümesini düzenli tutmak işinizi kolaylaştırır.
1) Ürün-Ambalaj Veri Kartı (Bom) Ve Gramaj Disiplini
Her SKU için ambalaj bileşenleri (malzeme türü ve ağırlık) net olmalıdır. Gramaj bilgisi tedarikçi datasheet’lerinden geliyor olsa bile, revizyon takibi yapılmadığında eski gramajla beyan verilebilir. En pratik kontrol, ambalaj satın alma siparişlerindeki spesifikasyon ile üretim reçetesinin aynı sürümde olduğunun periyodik doğrulanmasıdır.
2) Dönemsel Miktar Çıktısı: Hangi Kaynak Doğru?
Satış faturası, sevk irsaliyesi, depo çıkışı, POS fişi… Aynı dönemi ölçen farklı kaynaklar farklı sonuç verebilir. Bu nedenle işletme, beyana esas “tek doğru kaynak” belirlemelidir. Örneğin beyanı “sevkiyat gerçekleşti” anına bağlamak ile “fatura kesildi” anına bağlamak arasında dönem kayması doğabilir. Hangi yaklaşımın kullanılacağı, muhasebe ve operasyon ekiplerinin aynı tanımı kullanmasına bağlıdır.
3) İade, İptal, Fire Ve Hurda Akışları
Dönem içinde iade alınan ürünler, iptal edilen faturalar veya depoya geri dönen sevkiyatlar, net piyasaya arz miktarını etkiler. Benzer şekilde üretim firesi, hurdaya ayrılan ambalaj ve imha kayıtları; “piyasaya arz” olmadığı için hesaplamaya dahil edilmemelidir. Bu ayrımı yapmanın pratik yolu, ERP’de hareket türlerini sınıflandırıp beyan raporundan hariç tutulacak kodları önceden tanımlamaktır.
Vergi, Muhasebe Ve Çevre Birimlerinin Aynı Dilde Konuşması
GEKAP; çevre mevzuatıyla ilişkili görünse de beyan ve ödeme adımları finans/muhasebe ile iç içedir. Bu nedenle ürün sınıflandırmasını yapan ekip ile ödeme/tahakkuk kaydı yapan ekibin aynı kodlama sistemini kullanması gerekir. Aksi halde doğru hesaplama yapılsa bile yanlış hesap koduna gider, düzeltme süreçleri uzar.
Muafiyetler, İstisnalar Ve Sınır Durumları Nasıl Yorumlanır?
GEKAP’ta “her durumda ödenir” gibi bir yaklaşım çoğu zaman hataya götürür. Mevzuatta bazı muafiyet/istisna hallerine veya sınır durumlarına ilişkin düzenlemeler bulunabilir; ancak bu alan, yanlış yorumlandığında risk yaratır. Bu nedenle işletmelerin, kendi ürünlerinin kapsamını resmi tanım ve kapsam maddeleri üzerinden kontrol etmesi gerekir.
İhracat Odaklı Satışlar
İhracatta, malların yurt dışına çıkışı “piyasaya arz” tanımı açısından farklı değerlendirilebilir. Yine de ihracatın beyanı nasıl etkilediği; ürünün Türkiye’de piyasaya sunulup sunulmadığı, geçici çıkışlar, serbest bölge akışları ve iade senaryoları gibi ayrıntılara bağlıdır. İhracat faturası var diye otomatik olarak tüm yükümlülüğün kalktığı varsayımıyla hareket etmek yerine, süreç akışınızı kalem bazında kontrol etmek daha güvenlidir.
Çok Bileşenli Ambalajlar Ve Set Ürünler
Hediye setleri, çoklu paketler, karma koliler gibi yapılarda “hangi ambalaj parçası hangi malzeme sınıfında” sorusu büyür. Setin içindeki her SKU’nun kendi ambalajı + setin dış ambalajı birlikte ele alınmalıdır. Ayrıca promosyon amaçlı eklenen materyaller (broşür, karton stand, numune ambalajı gibi) dönemsel sapma yaratabilir. Bu tür kampanyalar için, kampanya başlamadan önce ambalaj gramajlarının ayrıca hesaplanması iyi bir kontrol mekanizmasıdır.
Depozito, Yeniden Kullanım Ve Dönüşümlü Ambalaj Kurguları
Bazı işletmeler tekrar kullanılan kasalar, paletler veya dönüşümlü kaplar kullanır. Bu modellerde, “tek kullanımlık ambalaj” ile “tekrar kullanılan ambalaj” ayrımı ve piyasaya arz anının hangi olayla tetiklendiği önemlidir. Çoğu hata, döngüsel ambalajın her turda yeni ambalaj gibi yazılmasından veya tam tersi, hiç dikkate alınmamasından kaynaklanır. Kendi döngünüzü süreç haritası olarak çizmek, 2027 beyan döneminde belirsizliği azaltır.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
2027 Memur Maaş Katsayısı Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Plastik Poşet Ücreti Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 GEKAP Tutarları Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Çevre Kanunu Para Cezaları Ne Kadar?
Yayınlama Tarihi : 19-10-2026
2027 Atık Dökme Cezası Ne Kadar?
Yayınlama Tarihi : 19-10-2026En Yeni Yazılar
2027 Memur Maaş Katsayısı Ne Kadar?
2027 Plastik Poşet Ücreti Ne Kadar?
2027 GEKAP Tutarları Ne Kadar?
2027 Çevre Kanunu Para Cezaları Ne Kadar?
2027 Atık Dökme Cezası Ne Kadar?
2027 Hafriyat Dökme Cezası Ne Kadar?
2027 E-İhale Hizmet Bedeli Ne Kadar?
2027 EKAP İlan Ücreti Ne Kadar?
2027 Tanık Ücreti Ne Kadar?
2027 Temyiz Başvuru Harcı Ne Kadar?