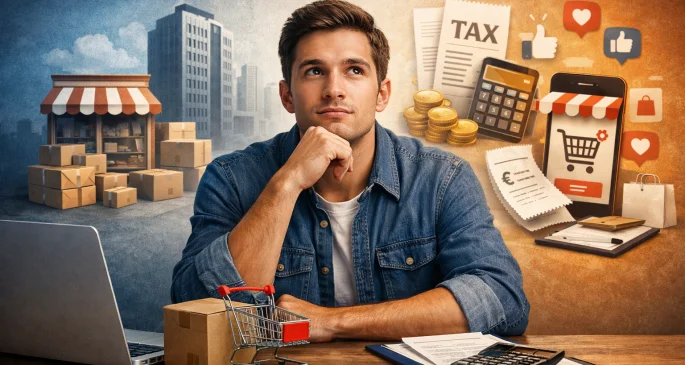
E-ticaret yapmak için şirket kurmak gerekir mi sorusunun tek bir cümlelik cevabı yok; çünkü “e-ticaret” bazen hobi amaçlı tek tük satış, bazen de düzenli gelir hedefi olan bir ticari faaliyettir. Türkiye’de belirleyici olan nokta, satışın süreklilik kazanıp kazanmadığı ve karşı tarafa nasıl belge düzenlediğinizdir. Düzenli satış yapıyor, reklam veriyor, stok tutuyor, kargo anlaşması yapıyor ya da bir pazar yerinde mağaza açmayı planlıyorsanız, işin ticari faaliyete dönüştüğünü kabul ederek ilerlemek çoğu durumda daha doğru ve risksiz olur.
Bu yazıda, şirket kurmanın hangi durumlarda fiilen zorunlu hâle geldiğini, şirket kurmadan satış denemesi yapmanın sınırlarını, pazar yerleri ve kendi siteniz için pratik senaryoları ve en çok tercih edilen şirket türlerini netleştiriyorum. Amaç, “kurmak zorunda mıyım?” ikilemini soyut tartışmalardan çıkarıp günlük uygulamaya taşımak: fatura, vergi, iade, kargo, ödeme alma ve platform sözleşmeleri gibi somut başlıklardan ilerleyerek.
Şirket Kurma Zorunluluğunu Belirleyen Ana Kriterler
Şirket kurma gereğini tartışırken en sağlıklı yaklaşım, “internet üzerinden satış” etiketine değil, satışın ticari faaliyet sayılıp sayılmadığına bakmaktır. Ticari faaliyet kabul edildiğinde vergi mükellefiyeti, kayıt düzeni ve belge (fatura/e-belge) süreçleri doğal olarak gündeme gelir. Şirket, bu düzenin en yaygın ve pratik aracıdır.
Gri alanın en sık oluştuğu yer “tek seferlik satış mı, düzenli satış mı?” sorusudur. Örneğin evdeki kullanmadığınız bir ürünü satmanız başka, tedarik edip sürekli satmanız başkadır. Aşağıdaki göstergelerden birkaçı bir araya geliyorsa, faaliyetinizin arızi olmaktan çıkıp düzenli ticarete yaklaştığını varsaymak daha gerçekçidir:
- Aynı ürün grubunda tekrar eden satışlar ve stok bulundurma,
- Satışı artırmak için reklam verme, influencer/komisyonlu yönlendirme gibi pazarlama çalışmaları,
- Kargo anlaşması yapma, iade-değişim prosedürü oluşturma,
- Sipariş toplamak için düzenli içerik üretme, fiyat listesi paylaşma, kampanya kurgulama,
- Müşteriden sürekli ödeme alma ve bu ödemeleri işletme geliri gibi yönetme,
- Tedarikçiyle iskontolu alım, toplu alım veya üretim yaptırma.
Bu noktada “şirket şart” ifadesi çoğu kişi için aslında “vergi mükellefi olarak ilerlemek şart” anlamına gelir. Vergi mükellefiyetini düzenli şekilde yönetmenin en bilinen yolu şirketleşmektir. Şirket kurmanın bir başka pratik sonucu da, satışın arka planındaki tüm işlerin (fatura, muhasebe kaydı, giderlerin belgelendirilmesi) tek bir çerçevede toplanmasıdır.
Bir diğer belirleyici unsur, müşterinin sizden belge beklemesidir. Bireysel müşteriler bazen belge talep etmese bile, iade-değişim, garanti, ayıplı mal iddiası gibi süreçler doğduğunda satışın belgesiz ilerlemesi hem tüketici tarafında hem satıcı tarafında sorun çıkarabilir. Kurumsal müşterilerde ise belge talebi neredeyse standarttır. Düzenli satış hedefliyorsanız, belgesiz ilerlemek operasyonel olarak da zorlaşır.
Son olarak, ödeme ve platform altyapıları da fiilen şirketleşmeyi hızlandırabilir. Bazı ödeme çözümleri, pazar yeri entegrasyonları veya kargo süreçleri, sözleşme ve kimlik doğrulama aşamalarında vergi bilgileri isteyebilir. Buradaki kritik nokta, yalnızca “teknik olarak para almak” değil; satışın kayıtlı ve sürdürülebilir bir düzen içinde yürütülmesidir.
Şirket Kurmadan Satış Denemesi Yapılabilir Mi? Sınırlar Ve Riskler
Bir fikri test etmek isteyenler için “Önce satış deneyeyim, sonra şirket kurarım” düşüncesi anlaşılır. Şirket kurmadan satışın tamamen imkânsız olduğu söylenemez; ancak bu yaklaşımın güvenli kalabilmesi için satışların süreksiz ve ölçek olarak sınırlı olması gerekir. Düzenli gelir hedefiyle yürütülen bir satış akışı oluştuğunda, “deneme” gerekçesi pratikte zayıflar.
Şirket kurmadan ilerlerken en büyük risk, belge düzeni ve vergi boyutunun belirsiz kalmasıdır. Örneğin her satış için sistemli şekilde fatura/e-belge üretemiyorsanız, iade veya itiraz durumlarında elinizdeki kanıt seti zayıflar. Ayrıca tedarikçiden ürün alıp satıyorsanız, ürün giriş-çıkışının kayıt dışı kalması; fiyatlandırma, kârlılık ve stok yönetimini de sağlıksızlaştırır.
Şirket kurmadan satış denemesi yapma fikrini daha gerçekçi hâle getiren durumlar genellikle şunlardır:
- Ürün sayısının az olduğu, tek seferlik veya nadir satışlar,
- Kendi ürettiğiniz sınırlı sayıda ürünün (örneğin siparişe göre üretilen) çok küçük ölçekte satışı,
- Henüz reklam bütçesi ayırmadan, çevreye/organik erişime dayalı düşük hacimli satış,
- Ürün-pazar uyumunu anlamak için kısa süreli test.
Ancak bu sınırlar aşıldığında iki konu hızla büyür: birincisi vergi ve belge düzeni, ikincisi tüketici süreçleri. E-ticarette iade, ayıplı mal, teslimat gecikmesi, yanlış ürün gönderimi gibi başlıklar çok sık yaşanır. Düzenli satışta, “mesajlaşarak çözme” dönemi çabuk biter; süreçleri belgeleyen bir düzene ihtiyaç doğar.
Bir başka pratik risk de tedarik zinciridir. Ürünü toptancıdan alıyorsanız sizden de kayıt, vergi numarası veya fatura bilgisi istenebilir. Kargo tarafında da benzer şekilde, düzenli gönderim için avantajlı fiyat anlaşmaları çoğu zaman sözleşme ilişkisini doğurur. Bu ilişkiler, satış denemesinin “hobiden işe” dönüştüğünü gösteren somut işaretlerdir.
Şirket kurmadan satış denemesi yapmak isteyenlerin kendilerine şu iki soruyu sorması netleştiricidir: “Bu ay aynı üründen kaç kez sattım ve gelecek ay kaç kez satmayı hedefliyorum?” ve “Satışın her adımını (ödeme, teslimat, iade) yazılı ve izlenebilir biçimde yönetebiliyor muyum?” Yanıtlar düzenli bir akışa işaret ediyorsa, şirketleşme yalnızca yasal çerçeve için değil; operasyonu yönetebilmek için de bir ihtiyaç hâline gelir.
Pazar Yerleri, Kendi Siteniz Ve Sosyal Medya
Şirket gerekliliği, satış kanalına göre kâğıt üzerinde değişmiyor gibi görünse de pratikte ciddi farklar yaratır. Çünkü her kanalın sözleşme, ödeme ve müşteri beklentisi farklıdır. Bu yüzden “nerede satacağım?” sorusu, şirketleşme kararını hızlandıran veya geciktiren ana unsurlardan biridir.
Pazar yerleri tarafında süreç genellikle daha net işler. Pazar yerleri satıcıyla sözleşme yapar, ödemeyi belirli takvimle aktarır, komisyon ve hizmet bedelleri uygular ve çoğu zaman fatura/e-belge düzenini bekler. Bu yapı satıcıdan kimlik/vergi bilgisi talep edebileceği için, şirket olmadan ilerlemek çoğu senaryoda baştan tıkanır. Ayrıca pazar yeri müşterisi iade konusunda daha talepkâr olabilir; platform politikaları satıcıyı belirli sürelerde işlem yapmaya zorlayabilir. Bu da kayıtlı ve disiplinli bir düzeni gerektirir.
Kendi e-ticaret siteniz (kendi alan adınız ve altyapınız) daha esnektir; ama yük de size geçer. Ödeme alma (sanal POS/havale), mesafeli satış bilgilendirmeleri, iade akışı ve müşteri iletişimi tamamen sizin kontrolünüzdedir. Burada şirketin en büyük faydası, işi “tekil siparişlerden” çıkarıp sürdürülebilir bir işletme sistemine bağlamasıdır. Ayrıca giderlerin belgelendirilmesi (kargo, paketleme, ürün maliyeti, reklam) kârlılığı doğru görmenizi sağlar. Şirket yokken bu kalemler çoğu zaman kişisel harcamalarla karışır ve gerçek marjlar görünmez.
Sosyal medya üzerinden satış (DM/WhatsApp ile sipariş, linkle ödeme, EFT) başlangıçta en hızlı yoldur; bu nedenle “şirket kurmadan” satış düşüncesi en çok burada ortaya çıkar. Ne var ki sosyal medya satışı düzenli hâle geldiğinde iki problem büyür: Birincisi, siparişlerin takibi ve müşteriye karşı sorumlulukların standartlaşması; ikincisi ise satışların süreklilik kazanmasıyla vergi ve belge ihtiyacının görünür hâle gelmesidir. Sosyal medya satışı, kayıt düzeni kurulmadığında en hızlı dağınıklık yaratan kanaldır: aynı anda mesajlar, adresler, kargo kodları, iade talepleri ve ödemeler akarken hatalar artar.
Kanal fark etmeksizin, şirket ihtiyacını belirleyen pratik eşiklerden biri de “satış sonrası süreç”tir. Örneğin bir müşteri, ürünün ayıplı olduğunu iddia ettiğinde sizden yalnızca iyi niyet değil, işlemi ispatlayan düzenli kayıtlar bekler. Pazar yerinde bu süreci platform yönetir; kendi sitenizde siz yönetirsiniz; sosyal medyada ise çoğu zaman her şey sizin mesaj kutunuza sıkışır. Ölçek büyüdükçe bu sıkışma sürdürülemez olur.
Bir de işin tedarik tarafı vardır. Kendi sitenizde veya sosyal medyada satış yaparken, tedarikçiden düzenli alım yapmaya başladığınız an şirketleşme, sadece müşteri tarafı için değil, tedarik zincirini kurmak için de kolaylaştırıcı olur. Tedarikçiyle fiyat, iade, ayıplı ürün, teslimat ve vadeli ödeme konuşuyorsanız, karşı tarafın sizi “işletme” olarak görmesi beklenir.
Şirket Kurmaya Karar Verenler İçin Pratik Yol Haritası
Faaliyetinizin düzenli ticarete dönüştüğünü düşünüyorsanız, “şirket kurayım mı?” sorusu kısa sürede “hangi şirket türüyle ve hangi düzenle ilerleyeyim?” sorusuna dönüşür. E-ticarette en yaygın iki seçenek şahıs şirketi ve limited şirkettir. Tercih, tek bir “en iyi” seçenekten çok; hedef ciro, maliyet hassasiyeti, risk iştahı ve büyüme planıyla ilgilidir.
Şahıs şirketi genellikle hızlı başlamak isteyenlerin tercihidir. Kuruluş ve yönetim süreçleri daha yalın olabilir; muhasebe tarafında da çoğu zaman daha pratik ilerlenir. Özellikle ürününüzü test etmeyi tamamlayıp düzenli satışa geçtiğiniz ama henüz büyük ekip ve yüksek hacim planlamadığınız dönemde, şahıs şirketiyle başlamak birçok kişi için işlevsel bir köprü oluşturur.
Limited şirket ise ortaklı yapı, marka büyütme, yatırım/ortak alma ihtimali veya daha kurumsal bir operasyon hedefi gibi durumlarda öne çıkar. Ayrıca bazı iş ortakları, tedarikçiler veya kurumsal müşteriler limited yapıyı daha “kurumsal” okuyabilir. Burada önemli olan, yalnızca algı değil; sizin iş planınızın buna gerçekten ihtiyaç duyup duymadığıdır.
Şirket kurma kararıyla birlikte e-ticarette kritik üç operasyon başlığı açılır:
- Belge düzeni: Satışların fatura veya e-belge ile kayıt altına alınması, iade/iptal süreçlerinin de aynı düzen içinde yürütülmesi.
- Ödeme alma: Pazar yeri ödemeleri, havale/EFT, kartlı ödeme ve gerekiyorsa sanal POS süreçlerinin işletme adına doğru kurgulanması.
- İade ve müşteri süreçleri: İade kabul koşulları, kargo iade akışı, değişim prosedürü ve müşteri bilgilendirmelerinin netleşmesi.
Özellikle fatura konusu, “şirketleşince her şey çözülür” kadar basit değildir; ama şirket olmadan da çoğu zaman yönetilemez hâle gelir. Çünkü e-ticarette satış sayısı arttıkça; iptal, kısmi iade, kampanya indirimi, kargo bedeli yansıtma gibi detaylar çoğalır. Bu detayları düzenli bir kayıt sistemiyle yönetmek, hem müşteri memnuniyeti hem de iç kontrol için önemlidir.
Operasyon kurulumunda gözden kaçan bir alan da giderlerin düzenidir. Paketleme malzemesi, kargo, ürün maliyeti, pazar yeri komisyonu, reklam harcaması gibi kalemler kârlılığı belirler. Şirketleşme sonrası bu giderlerin belgeye bağlanması, fiyatlandırmayı “tahmin” olmaktan çıkarıp ölçülebilir hâle getirir. Bu sayede “çok satıyorum ama para kalmıyor” problemi daha erken teşhis edilir.
Son olarak, şirket kurmayı bir defalık işlem gibi değil, süreç tasarımı gibi düşünmek daha doğru olur. Sipariş nasıl alınacak, stok nasıl takip edilecek, ürün sayfası içerikleri nasıl yönetilecek, kargo çıkışı hangi saatlerde yapılacak, iade geldiğinde hangi adımlar izlenecek? Bu soruların yanıtı netleştiğinde, şirket yalnızca yasal bir kabuk değil; işin omurgası hâline gelir. E-ticarette sürdürülebilirlik, çoğu zaman bu omurgayı ne kadar erken kurduğunuzla ilgilidir.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
Vergi Levhası Nasıl Alınır?
Yayınlama Tarihi : 12-11-2026
E-Ticaret Yapmak İçin Şirket Kurmak Gerekir mi?
Yayınlama Tarihi : 12-11-2026
Şahıs Şirketi Kurmak İçin Ne Gerekir?
Yayınlama Tarihi : 12-11-2026
Evden İş Yapmak İçin Şirket Kurmak Gerekir mi?
Yayınlama Tarihi : 12-11-2026
Sanayide En Çok Aranan Meslekler Hangileri?
Yayınlama Tarihi : 11-11-2026En Yeni Yazılar
Vergi Levhası Nasıl Alınır?
E-Ticaret Yapmak İçin Şirket Kurmak Gerekir mi?
Şahıs Şirketi Kurmak İçin Ne Gerekir?
Evden İş Yapmak İçin Şirket Kurmak Gerekir mi?
Sanayide En Çok Aranan Meslekler Hangileri?
Fabrikalarda En Çok Aranan Meslekler Hangileri?
Kadınlar İçin Meslek Kursları Hangileri?
Gençler İçin Devlet Destekli Kurslar Hangileri?
İşsizler İçin Ücretsiz Meslek Kursları Hangileri?
Psikoteknik Belgesi Nasıl Alınır?