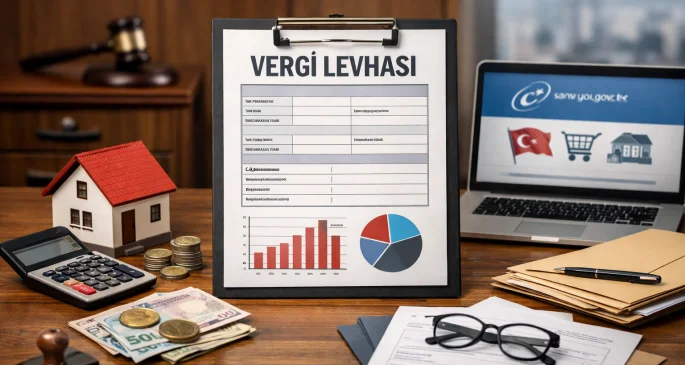
Vergi levhası, bir mükellefin vergi kimliğine ve temel beyan bilgilerine ilişkin özet nitelikteki kaydı gösteren belgedir. İşe başlarken, banka işlemlerinde, bazı sözleşme ve tedarikçi süreçlerinde ya da işyeri denetimlerinde talep edilebilir. Uygulamada sık karıştırılan nokta şudur: “Vergi levhası almak” çoğu zaman tek başına bir başvuru değil, mükellefiyet açılışı sonrasında sistem üzerinden oluşturulan belgenin görüntülenmesi ve gerektiğinde çıktısının alınmasıdır.
Bu yazıda vergi levhası nasıl alınır sorusunu, işletme türüne göre (şahıs işletmesi, limited/anonim şirket, serbest meslek, e-ticaret) pratik bir sıraya oturtarak anlatıyorum. Hangi adımlarda mali müşavirle ilerlemenin zorunlu veya faydalı olduğunu, hangi noktaların eksik belge nedeniyle süreci uzattığını ve levhayı dijital olarak nasıl temin edeceğinizi de netleştiriyorum.
Vergi Levhası Nedir, Ne İşe Yarar Ve Kimler İçin Gerekir?
Vergi levhası nedir sorusunun en kısa yanıtı: Mükellefin bağlı olduğu vergi dairesi ve vergi kimlik bilgileri başta olmak üzere, beyana dayalı bazı temel bilgileri bir arada gösteren belgedir. “Levhayı almak” denildiğinde de genellikle bu belgenin sistemden görüntülenmesi, PDF olarak indirilmesi ya da çıktı alınması kastedilir.
Vergi levhası tek başına bir “izin” belgesi değildir; işletmenin faaliyete başladığını ve vergi kaydının bulunduğunu destekleyen bir evraktır. Bu nedenle çoğu süreçte bir kimlik kartı gibi düşünülür: Karşı taraf, işletmenin kayıtlı bir mükellef olduğunu hızlıca görmek ister.
En sık ihtiyaç duyulan alanlar şunlardır:
- Banka ve POS/ödeme kuruluşu başvuruları (işletme doğrulaması için).
- Tedarikçi ve kurumsal müşteri sözleşmeleri (firma bilgilerinin teyidi için).
- Pazaryeri mağaza açılışları ve e-ticaret altyapısı başvuruları.
- İşyeri denetimleri veya resmi yazışmalarda ibraz amacıyla.
Kimler için gerekir? Kural olarak vergi mükellefiyeti bulunan herkes için levha sistemde oluşur. Bu kapsama çoğunlukla şahıs işletmeleri, serbest meslek erbabı, adi ortaklık niteliğindeki bazı yapılar ile limited/anonim şirketler girer. Faaliyet türüne göre KDV, stopaj, geçici vergi gibi yükümlülükler değişse de, vergi kaydı bulunan yapılar levhayı görüntüleyebilir.
Burada kritik ayrım şudur: Vergi levhası nereden alınır sorusunun yanıtı çoğu zaman “vergi dairesine gidip bir kâğıt almak” değildir. Esas iş, önce mükellefiyet açılışının yapılmasıdır. Ardından belge, dijital sistemlerde görüntülenebilir. Fiziksel olarak ihtiyaç duyduğunuzda da çıktısını alıp dosyalayabilirsiniz.
Vergi Levhası Almanın Ön Koşulu
Vergi levhası nasıl alınır sorusunu doğru yanıtlamak için işe başlarken atlanan bir aşamayı netleştirmek gerekir: Vergi levhası, mükellefiyet açılışı tamamlanmadan oluşmaz. Yani önce vergi dairesi nezdinde “işe başlama” süreci yürütülür; ardından levha görüntülenir.
Mükellefiyet açılışı, işletmenin hukuki formuna göre farklı kanallardan ilerleyebilir. Örneğin limited/anonim şirketlerde ticaret sicili adımları devreye girerken, şahıs işletmesi veya serbest meslek için vergi dairesi bildirimleri daha belirleyicidir. Ancak çoğu senaryoda aşağıdaki mantık değişmez:
- Faaliyet türü ve işletme modelinin seçilmesi (şahıs, şirket, serbest meslek).
- İşe başlama bildiriminin yapılması ve kayıtların oluşturulması.
- Yoklama sürecinin tamamlanması (işyerinin/ikamet adresinin fiilen kontrolü).
- Mükellefiyetin aktif hale gelmesiyle birlikte vergi levhasının sistemde görüntülenmesi.
Yoklama süreci, uygulamada en çok takılan konulardan biridir. Vergi dairesi, bildirdiğiniz adreste faaliyetin varlığını doğrulamak isteyebilir. Bu, bazı yerlerde fiziki ziyaret şeklinde olur; bazı durumlarda evrak ve kayıt kontrolü ağırlıklıdır. Süre ve yöntem, yerel uygulamaya ve faaliyetin niteliğine göre değişebileceği için “kesin gün” söylemek doğru olmaz. Buna rağmen pratikte gecikmelerin büyük bölümü şu nedenlerle ortaya çıkar:
- Adres bilgisinin eksik veya tutarsız olması (ör. daire numarası, mahalle/sokak uyumsuzluğu).
- Faaliyet adresinde erişim sorunu (kapalı işyeri, yanlış saat aralığı, iletişim eksikliği).
- İşyeri kullanım hakkını gösteren belgenin hazır olmaması (kira sözleşmesi gibi).
- Faaliyet konusunun yanlış veya muğlak seçilmesi.
Şahıs işletmesi ve serbest meslek tarafında ayrıca şu yanlış beklenti sık görülür: “Önce vergi levhası çıkarmak istiyorum, sonra faaliyete başlayacağım.” Oysa vergi idaresi açısından faaliyete başlamanın bildirimi esastır; levha bu kaydın çıktısı gibidir.
Vergi levhası çıkarmak için gerekli belgeler ifadesi de bu nedenle ikiye ayrılmalı: (1) Mükellefiyet açılışı için gereken belgeler, (2) Levhayı görüntülemek/çıktı almak için gerekenler. İkinci kısım çoğu zaman yalnızca sisteme giriş yetkisi iken, birinci kısım işletme modeline göre evrak ve tescil adımları içerir.
Bu noktada mali müşavir desteği çoğu işletme için yalnız “kolaylık” değil, pratikte hata riskini azaltan bir güvence haline gelir. Çünkü işe başlama bildiriminin içeriği, vergi türleri ve dönemsel yükümlülükler doğru kurgulanmazsa sonradan düzeltme, izah ve ek bildirim yükü doğabilir. Levha almak tek başına basit görünse de arka plandaki kayıtların doğruluğu uzun vadede daha önemlidir.
Şahıs, Serbest Meslek Ve Şirketlerde Adım Adım Vergi Levhası Alma Süreci
İşletme türüne göre süreç aynı hedefe gider: kayıt açılır, yoklama ve tanımlamalar tamamlanır, vergi levhası sistemde görüntülenir. Ancak başlangıç adımları ve belgeler değişir. Aşağıda en yaygın senaryoları, pratik bir sırayla ele alıyorum.
Şahıs şirketi vergi levhası için tipik akış şu mantıkla yürür: Önce işe başlama bildirimi yapılır; faaliyet adresi, iş konusu ve iletişim bilgileri netleştirilir; yoklama tamamlandıktan sonra levha görüntülenir. Uygulamada şahıs işletmeleri için en çok dikkat edilen alanlar, adres doğruluğu ve faaliyet konusunun doğru seçilmesidir. Çünkü yanlış faaliyet kodu/başlık seçimi; ileride e-fatura/e-arşiv, stopaj veya KDV gibi başlıklarda yanlış yükümlülük tanımı doğurabilir.
Serbest meslek tarafında süreç benzer şekilde işler; ancak serbest meslek faaliyetinin niteliği gereği düzenlenecek belgelere ve tahsilat akışına ilişkin tanımlamalar önem kazanır. Bu noktada “yalnız levha alayım” yaklaşımı yerine, açılışla birlikte belge düzeni ve dönemsel beyanların nasıl yürüyeceğinin de planlanması gerekir. Levha, bu kurgu tamamlandıktan sonra rahatça alınır.
Şirket vergi levhası (limited/anonim) tarafında ise kuruluş adımları nedeniyle süreç daha çok tescil ve bildirim zinciri şeklinde algılanır. Ticaret sicili, unvan, merkez adresi, sermaye ve temsil gibi bilgiler netleştikçe vergi kaydı da bunlara uyumlu şekilde ilerler. Burada levhanın üzerinde görünen bilgilerin (unvan, adres, vergi dairesi gibi) tescil kayıtlarıyla tutarlı olması önemlidir. Unvan kısaltmaları, adres yazım standardı ve numarataj gibi detaylar küçük görünse de ileride banka ve sözleşme süreçlerinde sorun çıkarabilir.
Ortak bir pratik öneri: Kuruluşun hemen ardından, sistemde görünen bilgilerinizin gerçek evraklarınızla tutarlı olup olmadığını kontrol edin. Örneğin adresinizde kat/daire no eksikse, levhada da eksik görünebilir. Bu durum bazı kurumların “belge tutarsızlığı” gerekçesiyle işlem uzatmasına neden olabilir.
E-ticaret vergi levhası ihtiyacı ise genellikle iki noktada ortaya çıkar: pazaryeri mağaza doğrulaması ve ödeme altyapısı başvuruları. Burada kritik olan, e-ticaretin “tek başına ayrı bir levha” gerektirmemesidir. E-ticaret yapan bir işletme, seçtiği modele göre (şahıs işletmesi veya şirket) mükellefiyetini açar; levha o mükellefiyete bağlı olarak oluşur. Yani e-ticaret, sürecin bir “faaliyet kanalıdır”; levha, işletmenin vergi kimliğinin belgesidir.
İşletme türünden bağımsız olarak, kuruluş sonrası levhayı alırken kontrol edilmesi faydalı başlıklar şunlardır:
- Unvan/ad-soyad yazımı (resmî kayıtlardaki biçimle aynı olmalı).
- Vergi kimlik numarası ve bağlı olunan vergi dairesi.
- Adres ve iletişim bilgilerinin güncelliği.
- Faaliyet türünün sistemdeki karşılığı (ileride belge düzeniyle uyum açısından).
Bu kontroller “levha almak” işinin ötesinde, işletmenizin dışarıya karşı resmî kimliğinin doğruluğunu sağlar. Çünkü levhayı genellikle üçüncü kişiler talep eder ve çoğu karşılaştırmayı bu belge üzerinden yapar.
İnteraktif Vergi Dairesi Üzerinden Vergi Levhası Görüntüleme, İndirme Ve Sık Hatalar
Vergi levhası nereden alınır sorusunun pratik yanıtı, çoğu mükellef için İnteraktif Vergi Dairesi ekranlarıdır. Burada “almak” fiilen üç anlama gelir: (1) görüntüleme, (2) PDF/benzeri formatta indirme, (3) çıktı alma ve ibraz için saklama.
Vergi levhası e-devlet ifadesi çok aransa da, uygulamada belgeyi doğrudan sunan ekran çoğunlukla Gelir İdaresi’nin kendi sistemleridir. Bu nedenle işlemi yaparken ana hedefiniz, ilgili vergi uygulamasında mükellef ekranına erişebilmektir. Eğer sisteme giriş yetkiniz yoksa ya da giriş yöntemi tanımlı değilse, levhayı “bulamıyorum” problemi yaşanır.
İnteraktif vergi dairesi vergi levhası işlemlerinde en sık karşılaşılan sorunlar şunlardır:
- Mükellefiyetin henüz aktif olmaması: İşe başlama bildirimi verilmiş olsa bile yoklama/tanımlama tamamlanmadan levha görüntülenemeyebilir.
- Yanlış profil/rol ile giriş: Birden fazla işletmesi olanlar veya vekâlet/temsil ilişkisi bulunanlar, doğru mükellefi seçmeden ilerleyip levhayı göremeyebilir.
- Bilgi güncelliği: Adres veya unvan değişikliği yapıldıysa, sistem güncellemesi tamamlanmadan eski bilgiler görünebilir ya da belge hatalı sanılabilir.
- Tarayıcı/oturum sorunları: Güvenlik adımları nedeniyle oturum düşebilir; bu durumda işlem yarıda kalır.
Levhayı indirdikten sonra işletme içi kullanımda küçük bir dosyalama standardı işinizi kolaylaştırır. Örneğin “Vergi_Levhasi_Unvan_Yil” gibi bir adlandırma, banka veya pazaryeri başvurularında doğru belgeyi hızla bulmanızı sağlar. Ayrıca ibraz gerektiğinde yalnız çıktı değil, dijital kopyayı da saklamak pratik olur.
Levhada bir hata görürseniz bunu “belge hatalı” diye geçiştirmemek gerekir; çünkü levha, sistemdeki kaydın yansımasıdır. Bu nedenle düzeltme ihtiyacı doğduğunda yaklaşım şu olmalıdır:
- Hata unvan/adres gibi tescil kaynaklıysa: önce ilgili resmi kayıtla tutarlılığı kontrol edin.
- Hata vergi dairesi kaydı/iletişim gibi alanlardaysa: vergi dairesi veya mali müşavir üzerinden güncelleme yolunu değerlendirin.
- Değişiklik bildirimleri yapıldıysa: güncellemenin sisteme işlenmesi için gereken süreyi ve onay adımlarını takip edin.
Son olarak, levhayı “her yıl yeniden alma” konusu da karıştırılabiliyor. Mükellefiyetiniz devam ettiği sürece belgeniz sistemde görüntülenir; yıl bazında içerikte güncellenen alanlar olabildiği için ihtiyaç halinde güncel tarihli belgeyi yeniden indirmeniz gerekebilir. En doğrusu, işlem yapacağınız kuruma sunmadan önce sistemden tekrar görüntüleyip güncel kopyayı kaydetmektir.
Özetle: vergi levhası nasıl alınır sorusunun en sorunsuz yanıtı, önce mükellefiyet kaydını eksiksiz kurmak; sonra İnteraktif Vergi Dairesi üzerinden belgeyi görüntüleyip indirmek ve bilgilerde tutarlılık kontrolü yapmaktır. Bu iki adım doğru ilerlediğinde levha almak, çoğu işletme için kısa süren rutin bir işlem haline gelir.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
Vergi Levhası Nasıl Alınır?
Yayınlama Tarihi : 12-11-2026
E-Ticaret Yapmak İçin Şirket Kurmak Gerekir mi?
Yayınlama Tarihi : 12-11-2026
Şahıs Şirketi Kurmak İçin Ne Gerekir?
Yayınlama Tarihi : 12-11-2026
Evden İş Yapmak İçin Şirket Kurmak Gerekir mi?
Yayınlama Tarihi : 12-11-2026
Sanayide En Çok Aranan Meslekler Hangileri?
Yayınlama Tarihi : 11-11-2026En Yeni Yazılar
Vergi Levhası Nasıl Alınır?
E-Ticaret Yapmak İçin Şirket Kurmak Gerekir mi?
Şahıs Şirketi Kurmak İçin Ne Gerekir?
Evden İş Yapmak İçin Şirket Kurmak Gerekir mi?
Sanayide En Çok Aranan Meslekler Hangileri?
Fabrikalarda En Çok Aranan Meslekler Hangileri?
Kadınlar İçin Meslek Kursları Hangileri?
Gençler İçin Devlet Destekli Kurslar Hangileri?
İşsizler İçin Ücretsiz Meslek Kursları Hangileri?
Psikoteknik Belgesi Nasıl Alınır?