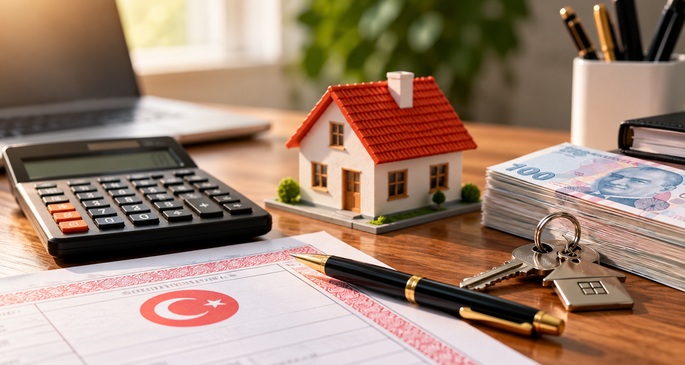
2027 demirbaş sınırı ne kadar? sorusunun cevabı henüz resmi olarak açıklanmamıştır. İşletmelerin satın aldığı bilgisayar, yazıcı, masa ve diğer ekipmanların doğrudan gider olarak yazılmasında kullanılan 2027 demirbaş sınırı belirlenmediği için işletmeler, satın aldıkları ürünlerin doğrudan gider yazılıp yazılamayacağını yeni tutara göre değerlendirecektir. Sadece ürünün fiyatına bakmak, demirbaş sınırı için yeterli değildir. Alınan ekipmanların kullanım amacı, KDV durumu ve diğer ürünlerle birlikte kullanılıp kullanılmadığı da muhasebe kaydını etkilemektedir.
Demirbaş Sınırı Nedir?
Demirbaş sınırı nedir? sorusunun cevabını verirken birçok farklı noktaya değinmek gerekir. Bu noktada demirbaş sınırı, işletmelerin satın aldığı belirli ekipmanların bedelini doğrudan gider yazıp yazamayacağını belirlemek için kullanılan parasal tutardır. Bu sınır, Vergi Usul Kanunu kapsamında her yıl güncellenir.
İşletmeler, faaliyetlerini sürdürmek için bilgisayar, yazıcı, masa, sandalye gibi çeşitli ekipmanlar satın alır. Bu ürünlerin bir kısmı satın alındığı yılda doğrudan gider olarak yazılabilirken bazıları için amortisman ayrılması gerekir.
Örneğin bir işletmenin aldığı yazıcının değeri ilgili yılın demirbaş sınırını aşmıyorsa diğer şartlar da sağlandığı takdirde doğrudan gider yazılması mümkün olabilir. Fakat daha yüksek bedelli ve uzun süre kullanılacak bir makinenin maliyeti, amortisman yoluyla yıllara dağıtılabilir.
Demirbaş sınırı 2027 yılında sadece büyük şirketleri ilgilendirmez. Küçük işletmeler, şahıs şirketleri ve serbest meslek sahipleri de faaliyetleri için satın aldıkları ekipmanların muhasebe kayıtlarında mutlaka demirbaş sınırını dikkate almalıdır.
2027 Demirbaş Sınırı Ne Kadar Olacak?
2027 demirbaş sınırı için doğrudan gider yazılabilecek demirbaş tutarı henüz resmi olarak açıklanmamıştır. 2026 yılında 12.000 TL olarak uygulanan sınırın yeni yılda yeniden değerleme oranına bağlı olarak artması beklenmektedir. Yeni sınır açıklandığında işletmeler, 2027 yılında satın aldıkları demirbaşların gider kayıtlarını bu tutarlara göre değerlendirebilecek.
Demirbaş sınırı belirlenirken en önemli hususlardan biri, demirbaşın hangi yılda satın alındığıdır. Bir önceki yılın sınırı, sonraki yıl yapılan alımlara otomatik olarak uygulanmaz. Bu nedenle özellikle yıl sonunda veya yeni yılın ilk günlerinde ekipman satın alan işletmelerin ilgili dönemin sınırını kontrol etmesi gerekir.
2027 Demirbaş Sınırı Nasıl Belirlenir?
Demirbaş sınırı 2027 yılında Vergi Usul Kanunu kapsamında belirlenen yeniden değerleme oranı dikkate alınarak güncellenecektir. Yeniden değerleme oranı, vergi mevzuatındaki çeşitli parasal sınırların yeni yıl için belirlenmesinde kullanılır.
Örneğin sadece hesaplama yöntemini göstermek amacıyla 12.000 TL'lik mevcut sınıra varsayımsal olarak %20 artış uygulandığını düşünelim. Böylelikle sonuç 14.400 TL olacaktır. Fakat bu rakam, 2027 yılı için açıklanmış resmi demirbaş sınırı değildir. Yeni yılın kesin tutarları için Gelir İdaresi Başkanlığının yayımladığı tebliğlerin takip edilmesi gerekir.
Yıllara Göre Demirbaş Sınırı
Demirbaş gider yazma sınırı, yıllar içinde yeniden değerleme oranına göre değişiyor. Önceki yıllarda uygulanan tutarlar, yeni yıl için yapılacak hesaplamaları anlamak açısından yol gösteriyor.
| Yıl | Demirbaş Sınırı | İlgili VUK Genel Tebliği |
|---|---|---|
| 2027 | Henüz açıklanmadı | Henüz yayımlanmadı |
| 2026 | 12.000 TL | 588 |
| 2025 | 9.900 TL | 577 |
| 2024 | 6.900 TL | 556 |
| 2023 | 4.400 TL | 544 |
| 2022 | 2.000 TL | 534 |
| 2021 | 1.500 TL | 522 |
| 2020 | 1.400 TL | 513 |
| 2019 | 1.200 TL | 504 |
Demirbaş Gider Yazma Sınırı 2027
Demirbaş gider yazma sınırı 2027 yılı için henüz belirlenmemiştir. Fakat mevcut uygulamaya göre işletmede kullanılan ve değeri belirlenen sınırı aşmayan uygun demirbaşlar, amortisman ayrılmadan doğrudan gider olarak yazılabilecektir.
Örneğin bir işletme faaliyetlerinde kullanmak üzere ofis sandalyesi satın aldığında sandalyenin kayda esas bedeli ilgili yılın sınırını aşmıyorsa gerekli şartlar sağlandığı takdirde satın alma bedeli doğrudan gider olarak değerlendirilebilir.
Yüksek bedelli bir bilgisayar, makine veya ekipman için amortisman uygulanması gerekebilir. Demirbaşın doğrudan gider olarak yazılabilmesi için sadece fiyatının sınırın altında olması yeterli değildir. Mutlaka ürünün işletme faaliyetiyle ilgili olması, uygun belgeyle kaydedilmesi ve diğer muhasebe koşullarını karşılaması gerekir.
Demirbaş Sınırında KDV Uygulanır mı?
Demirbaş sınırının uygulanmasında esas alınacak tutar, satın alınan ürünlerin muhasebe kayıtlarına hangi değerle alınacağına bağlıdır.
İndirilebilen KDV, genel olarak demirbaşın maliyetini etkilemez. Bu sebeple KDV indirim hakkı bulunan bir işletmede demirbaş sınırı değerlendirilirken KDV hariç tutar esas alınır.
Fakat KDV'nin indirilemediği durumlarda maliyete eklenmesi söz konusu olabilir. Bu durumda ise sınırın uygulanmasında esas alınacak tutar değişkenlik gösterebilir.
Demirbaş Sınırı Aşılırsa Ne Olur?
Demirbaş sınırı aşıldığı durumda işletmenin satın aldığı ekipmanın doğrudan gider olarak yazılması yerine amortismana tabi tutulması gerekir.
Fakat sınırı aşan her satın alma otomatik olarak demirbaş sayılmaz. Ürünün kullanım süresi, niteliği ve işletmede hangi amaçla kullanıldığı da çok önemlidir.
Örneğin satış yapılması amacıyla alınan ticari mallar, işletmenin kendi faaliyetlerinde kullandığı demirbaşlarla aynı şekilde değerlendirilmez.
Demirbaş ile Amortisman Arasındaki Fark Nedir?
Demirbaş, işletmenin faaliyetlerinde kullanmak üzere satın aldığı ve genellikle uzun süre yararlandığı ekipmanları ifade ederken amortisman, belirli varlıkların maliyetinin faydalı ömürleri boyunca giderleştirilmesidir.
Örneğin bir işletme bir bilgisayar satın aldığında bilgisayar demirbaş olabilir. Fakat bilgisayarın bedeli 2027 yılında doğrudan gider yazma sınırını aşarsa ve diğer şartları karşılarsa amortisman uygulanabilir.
Doğrudan gider yazma sürecinde uygun satın alma bedeli ilgili dönemde gider olarak dikkate alınırken amortismanda ise maliyet birden fazla döneme dağıtılır.
Hangi Ürünler Demirbaş Olarak Gider Yazılabilir?
İşletmelerin faaliyetlerinde kullandığı birçok ekipman demirbaş olarak değerlendirilebilir. Fakat ürünlerin demirbaş olması için belirli şartlara uymaları gerekir.
Masaüstü ve dizüstü bilgisayarlar, yazıcı ve tarayıcılar, ofis masaları ve sandalyeleri, dolaplar ve raf sistemleri, telefon ve iletişim ekipmanları, üretimde kullanılan belirli araç ve gereçler, işletmede kullanılan çeşitli elektronik cihazlar demirbaş olarak kabul edilir.
Birden Fazla Demirbaş Alınırsa Sınır Nasıl Hesaplanır?
Bir işletme aynı anda birden fazla ekipman satın aldığında demirbaş sınırı 2027 yılı için her zaman ürünlerin ayrı ayrı fiyatına göre değerlendirilmez.
Vergi Usul Kanunu'na göre iktisadi ve teknik bakımdan bütünlük oluşturan varlıklarda sınır topluca dikkate alınır.
Örneğin bir işletmenin birbirinden bağımsız olarak kullanılan üç ofis sandalyesi satın aldığını düşünürsek her sandalyenin bedeli ve kullanım şekli ayrı olarak değerlendirilir.
Fakat tek başına iş görmeyen ve birlikte kullanılan bir ekipman sisteminde parçaların toplam bedelinin dikkate alınması gerekir. Faturada ürünlerin ayrı satırlarda gösterilmesi, her birinin mutlaka bağımsız bir demirbaş olarak kabul edilmesini sağlamaz.
Demirbaş Sınırı Fatura Bazında mı Hesaplanır?
Demirbaş sınırı 2027 yılında değerlendirilirken sadece faturanın toplam bedeli dikkate alınmaz. Satın alınan ürünlerin niteliği ve birbirleriyle bağlantısı da çok önemlidir.
Birlikte çalışan ve teknik bütünlük oluşturan parçaların ayrı faturalara bölünmesi, sınırın her parça için bağımsız uygulanabileceği anlamını taşımaz.
Demirbaş sınırı uygulanırken faturadaki ürün sayısından çok, alınan ekipmanların işletmede nasıl kullanıldığına bakılması gerekir.
Şahıs Şirketlerinde Demirbaş Sınırı Nasıl Uygulanır?
Şahıs şirketlerinde demirbaş sınırı, ilgili vergi ve muhasebe koşullarına göre uygulanmaktadır.
İşletme sahipleri faaliyetleri için bilgisayar, yazıcı, masa gibi ekipmanlar satın alabilir. Bu alımların gider olarak değerlendirilmesinde ürünlerin işle ilgili olması ve uygun belgeyle kaydedilmesi yer almaktadır.
Bir yazılım geliştirici, mesleki faaliyetlerinde kullanmak üzere bilgisayar satın alabilir. Bilgisayarın doğrudan gider olarak yazılıp yazılmayacağı ise kayda esas bedeline ve amortisman koşullarına göre belirlenir.
Demirbaş Sınırı ile Fatura Kesme Sınırı Aynı mı?
Demirbaş sınırı ile fatura kesme sınırı çok farklı kavramlardır. Her iki tutar da vergi mevzuatı kapsamında yer alsa da farklı amaçlarla kullanılır.
Demirbaş sınırı, belirli işletme varlıklarının doğrudan gider yazılıp yazılamayacağını belirlemek için kullanılır. Fatura düzenleme sınırı ise Vergi Usul Kanunu'nda belirlenen koşullarda fatura düzenleme zorunluluğuyla ilgili parasal sınırı ifade eder.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
2027 Vergi Levhası Çıkarma Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Ticaret Odası Kayıt Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Şahıs Şirketi Açmak İçin Ne Gerekir?
Yayınlama Tarihi : 15-10-2026
2027 1 Yıllık Pasaport Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Yol Parası İstisnası Ne Kadar?
Yayınlama Tarihi : 15-10-2026En Yeni Yazılar
2027 Vergi Levhası Çıkarma Ücreti Ne Kadar?
2027 Ticaret Odası Kayıt Ücreti Ne Kadar?
2027 Şahıs Şirketi Açmak İçin Ne Gerekir?
2027 1 Yıllık Pasaport Ücreti Ne Kadar?
2027 Yol Parası İstisnası Ne Kadar?
2027 Demirbaş Sınırı Ne Kadar?
2027 Tapu Harcı Ne Kadar?
2027 Vergi Gecikme Faizi Ne Kadar?
2027 Limited Şirket Kurma Maliyeti Ne Kadar?
2027 KOSGEB Genç Girişimci Desteği Ne Kadar?