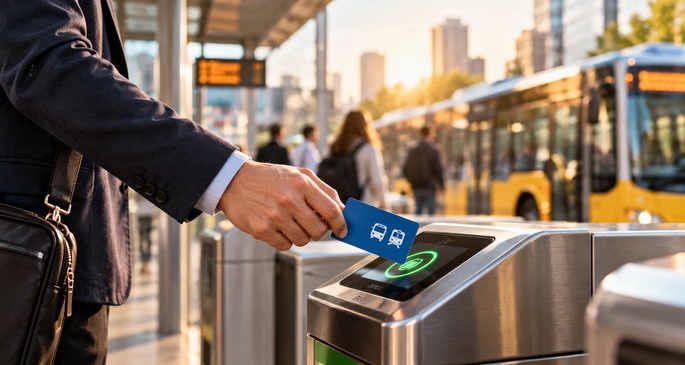
2027 yol parası istisnası ne kadar? İşverenlerin çalışanlarına sağladığı ulaşım desteğinde uygulanan 2027 yol parası istisnası henüz resmi olarak açıklanmadı. 2026 yılında günlük 158 TL olarak uygulanan gelir vergisi istisnasının 2027 yılında yeniden değerleme oranına göre güncellenmesi bekleniyor.
Ancak yol parası istisnası 2027 yılında da her ulaşım ödemesi için geçerli olmayacak. İşverenin çalışanına nakit para vermesiyle toplu taşıma kartı veya bileti sağlaması farklı şekilde değerlendiriliyor.
Bu nedenle yol yardımının ne kadar olduğu kadar nasıl ödendiği de önem taşıyor. Yeni yılın kesin tutarı açıklandığında çalışanların günlük ve aylık ulaşım desteği hesaplamaları da güncel sınır üzerinden yapılabilecek.
Yol Parası İstisnası Nedir?
Yol parası istisnası, işverenlerin çalışanlarına işe gidip gelmeleri için sağladığı belirli ulaşım desteklerinin, kanunda belirtilen şartlarla gelir vergisinden istisna tutulmasıdır.
Çalışanlar iş yerlerine ulaşmak için otobüs, metro, metrobüs, tramvay ve diğer toplu taşıma araçlarını kullanabilir. İşverenler de çalışanların ulaşım masraflarına destek olmak amacıyla toplu taşıma kartı, bilet veya ulaşım için kullanılabilen ödeme araçları sağlayabilir.
Bu desteklerin belirli bir kısmı, gerekli şartların karşılanması halinde gelir vergisi dışında tutulabilir. Ancak yol parası istisnası, işverenin çalışanına istediği tutarda vergisiz ulaşım yardımı yapabileceği anlamına gelmez.
İstisnanın uygulanabilmesi için ulaşım desteğinin niteliği, ödeme yöntemi ve çalışanın fiilen işe gittiği günler dikkate alınır. Ayrıca gelir vergisi istisnası ile SGK prim uygulamasının ayrı değerlendirilmesi gerekir.
2027 Yol Parası İstisnası Ne Kadar Olacak?
2027 yol parası istisnası ne kadar olacak? sorusunun yanıtı henüz kesinleşmedi. 2026 yılında günlük 158 TL olarak uygulanan toplu taşıma yardımı gelir vergisi istisnasının, 2027 yılında yeniden değerleme oranına bağlı olarak güncellenmesi bekleniyor.
Yeni tutar açıklandığında işverenler, çalışanlarına sağladıkları ulaşım desteğinin hangi kısmının gelir vergisinden istisna tutulabileceğini güncel sınır üzerinden hesaplayabilecek.
Ancak burada önemli bir ayrıntı bulunuyor. Yol parası istisnası, çalışanlara yapılan bütün ulaşım ödemelerini kapsamıyor. Nakit verilen yol yardımı ile toplu taşıma kartı veya bileti şeklinde sağlanan destekler aynı kurallara tabi değil.
2027 yılında günlük istisna tutarı artsa bile ödemenin şekli ve diğer yasal şartlar önemini koruyacak. Bu nedenle yeni rakam açıklandığında yalnızca tutarın değil, uygulama koşullarının da kontrol edilmesi gerekiyor.
2027 Yol Parası İstisnası Nasıl Hesaplanır?
2027 yol parası istisnası hesaplanırken günlük istisna tutarı ve çalışanın fiilen çalıştığı gün sayısı dikkate alınır. İşverenin sağladığı ulaşım desteği, mevzuattaki şartları karşılıyorsa günlük sınır üzerinden aylık hesaplama yapılabilir.
Mevcut uygulamada hesaplama için kullanılan temel formül şöyledir:
Aylık yol parası istisnası = Günlük istisna tutarı × Fiilen çalışılan gün sayısı
Örneğin 2026 yılında günlük 158 TL olan istisna tutarı üzerinden 22 gün çalışan bir kişinin aylık yol parası istisnası 3.476 TL olarak hesaplanır.
Ancak bu tutar 2027 yılı için açıklanmış bir rakam değildir. Yeni yılın günlük istisna sınırı belli olduğunda aynı hesaplama yöntemi, güncel mevzuatın devam etmesi halinde yeni tutar üzerinden uygulanabilir.
Ayrıca hesaplanan istisna, işverenin fiilen sağladığı uygun ulaşım desteğini aşamaz. Çalışana daha düşük tutarda ulaşım yardımı sağlanıyorsa yalnızca sağlanan tutar değerlendirilir.
2027 Yol Parası İstisnası Hesaplama Tablosu
2027 yılına ilişkin günlük istisna tutarı henüz açıklanmadığı için aşağıdaki tablo 2026 yılında geçerli olan 158 TL üzerinden hazırlanmıştır.
| Fiilen Çalışılan Gün | Günlük İstisna | Aylık İstisna |
|---|---|---|
| 10 gün | 158 TL | 1.580 TL |
| 15 gün | 158 TL | 2.370 TL |
| 20 gün | 158 TL | 3.160 TL |
| 21 gün | 158 TL | 3.318 TL |
| 22 gün | 158 TL | 3.476 TL |
| 23 gün | 158 TL | 3.634 TL |
| 24 gün | 158 TL | 3.792 TL |
| 26 gün | 158 TL | 4.108 TL |
Tablodaki tutarlar, günlük istisna sınırına ulaşan uygun toplu taşıma desteği sağlandığı varsayımıyla hesaplandı. 2027 yılına ait yeni tutar açıklandığında hesaplamaların güncellenmesi gerekecek.
Yol Parası İstisnasından Kimler Yararlanabilir?
Yol parası istisnası, işveren tarafından çalışanlarına sağlanan ve ilgili mevzuattaki şartları karşılayan ulaşım destekleri için uygulanabilir.
Bu uygulamada çalışanın tam zamanlı veya kısmi süreli çalışmasından çok, sağlanan yardımın niteliği ve fiilen çalışılan günler önem taşır.
Örneğin işverenin çalışanına işe gidip gelmesi için toplu taşıma kartı sağlaması ve gerekli koşulları karşılaması durumunda istisnadan yararlanılması mümkün olabilir.
Ancak çalışana yalnızca yol parası adı altında nakit ödeme yapılması, bu ödemenin otomatik olarak gelir vergisinden istisna tutulacağı anlamına gelmez.
İstisna hesabında çalışanın ulaşım desteğinden yararlandığı günler ve işverenin servis hizmeti sağlayıp sağlamadığı da dikkate alınır.
Yol Parası İstisnası KDV Dahil mi?
Yol parası istisnası KDV dahil mi? sorusu, özellikle ulaşım kartı ve bilet giderlerini hesaplayan işverenlerin merak ettiği konulardan biridir.
2026 yılında uygulanan günlük 158 TL'lik gelir vergisi istisnası KDV hariç tutardır. Ancak ulaşım hizmetine ilişkin KDV uygulaması, satın alınan hizmetin niteliğine ve ilgili vergi kurallarına göre ayrıca değerlendirilir.
Bu nedenle toplu taşıma kartına yüklenen toplam tutar ile gelir vergisi istisnasına esas alınan bedel her durumda aynı olmayabilir.
İşverenlerin bordro hesaplamalarında yalnızca kart yükleme tutarını değil, ilgili KDV uygulamasını ve istisna şartlarını da dikkate alması gerekir.
2027 yılında açıklanacak yeni istisna tutarının da ilgili resmi düzenlemedeki açıklamalara göre değerlendirilmesi önemlidir.
Nakit Yol Parası Vergiden Muaf mı?
Nakit yol parası vergiden muaf mı? Mevcut düzenlemeye göre çalışana doğrudan nakit olarak verilen işe gidiş geliş yol yardımı, toplu taşıma kartı ve bileti için düzenlenen gelir vergisi istisnasından yararlanamaz.
Örneğin işveren, çalışanına aylık 3.000 TL yol parası veriyorsa bu tutarın yalnızca ulaşım amacıyla ödenmesi, gelir vergisi istisnası uygulanması için yeterli değildir.
Nakit ödeme, ücret kapsamında değerlendirilir ve ilgili vergi kurallarına tabi olur. Ayrıca SGK primi yönünden de ayrıca değerlendirilmesi gerekir.
Buna karşılık yalnızca uygun toplu taşıma harcamalarında kullanılabilen kart veya bilet şeklinde sağlanan destekler, gerekli şartlar karşılandığında gelir vergisi istisnasından yararlanabilir.
Bu nedenle işverenlerin çalışanlarına yol yardımı sağlarken ödeme yöntemini önceden belirlemesi önemlidir.
Yol Parası İstisnası SGK Primine Tabi mi?
Yol parası SGK istisnası ile gelir vergisi istisnası aynı uygulama değildir. İşverenin ulaşım desteğini hangi yöntemle sağladığı, SGK priminin hesaplanmasını da etkiler.
Çalışana nakit olarak verilen işe gidiş geliş yol parası, mevcut SGK düzenlemelerine göre prime esas kazanca dahil edilir.
Buna karşılık işveren tarafından sağlanan servis hizmeti veya uygun ayni ulaşım yardımları farklı şekilde değerlendirilebilir.
Örneğin işverenin çalışanları toplu olarak işe getirip götürmek için servis hizmeti satın alması, çalışana nakit yol parası ödemesiyle aynı SGK uygulamasına tabi değildir.
Bu nedenle bordro hazırlanırken ulaşım desteğinin gelir vergisi, damga vergisi ve SGK primi açısından ayrı ayrı incelenmesi gerekir. Yemek yardımlarının prim uygulamasını öğrenmek isteyenler, 2026 yemek parası SGK istisnası hakkındaki yazımızı inceleyebilir.
İşveren Yol Parası Vermek Zorunda mı?
İşveren yol parası vermek zorunda mı? Genel olarak özel sektörde çalışan herkese yol parası ödenmesini zorunlu kılan tek bir genel kural bulunmuyor.
Ancak iş sözleşmesinde, toplu iş sözleşmesinde veya iş yerinde bağlayıcı hale gelmiş uygulamalarda yol yardımı öngörülmüşse işverenin bu yükümlülüğü yerine getirmesi gerekebilir.
Örneğin işe giriş sırasında çalışana aylık ulaşım desteği sağlanacağı kararlaştırılmışsa bu yardımın koşulları iş ilişkisinin bir parçası haline gelebilir.
Yol parası istisnası ise işverenin çalışanına ne kadar yol yardımı vermek zorunda olduğunu belirlemez. İstisna tutarı, belirli koşullarla gelir vergisi dışında tutulabilecek ulaşım desteğinin sınırını gösterir.
Bu nedenle yasal istisna sınırı ile işverenin çalışanına ödemeyi kabul ettiği yol yardımı birbirine karıştırılmamalıdır.
Yol Parası Maaşa Dahil mi?
Yol parası maaşa dahil mi? sorusunun yanıtı, çalışana sağlanan ulaşım desteğinin nasıl düzenlendiğine ve hangi yöntemle ödendiğine bağlıdır.
İşverenin çalışanına nakit olarak verdiği yol yardımı, bordroda ücret niteliğinde değerlendirilebilir. Bu durumda ilgili vergi ve prim kesintileri gündeme gelir.
Ancak toplu taşıma kartı, bilet veya servis hizmeti şeklinde sağlanan ulaşım destekleri farklı kurallara tabi olabilir.
İş sözleşmesinde yol yardımının maaşa dahil olduğu belirtilmişse bu düzenlemenin kapsamı önem taşır. Maaşın dışında ayrıca yol yardımı sağlanacağı kararlaştırılmışsa ödemenin koşulları buna göre değerlendirilir.
Çalışanların ücret bordrolarında yol yardımının hangi kalem altında gösterildiğini kontrol etmesi, yapılan kesintileri anlamalarını kolaylaştırabilir.
Yemek ve Yol İstisnası 2027 Ne Kadar?
Yemek ve yol istisnası, işverenlerin çalışanlarına sağladığı iki farklı yan hakla ilgilidir. Her iki yardım için de belirli şartlarla vergi istisnası uygulanabilir. Ancak yemek yardımı ve yol yardımı aynı kurallara tabi değildir.
2026 yılında yemek bedeli gelir vergisi istisnası günlük KDV hariç 300 TL, toplu taşıma yol yardımı gelir vergisi istisnası ise günlük 158 TL olarak uygulanıyor.
2027 yılı için her iki tutarın da yeni yılın düzenlemeleriyle netleşmesi bekleniyor.
Yemek yardımının nakit, yemek kartı veya iş yerinde yemek verilmesi şeklinde sağlanması ile yol yardımının nakit, toplu taşıma kartı veya servis hizmeti olarak sunulması farklı vergi sonuçları doğurabilir.
Bu nedenle yemek ve yol istisnası hesaplanırken iki yardımın günlük tutarları ve uygulama koşulları ayrı ayrı ele alınmalıdır.
Yol Parası İstisnası Çalışılmayan Günlerde Uygulanır mı?
Yol parası istisnası, toplu taşıma kartı veya bileti şeklinde sağlanan desteklerde fiilen çalışılan günler dikkate alınarak uygulanır. Çalışanın yıllık izin, hastalık izni veya işe gitmediği diğer günler için aldığı ulaşım desteği, istisna şartları açısından ayrıca değerlendirilir.
Örneğin bir çalışan ay içerisinde 22 gün yerine 18 gün fiilen çalışmışsa günlük istisna hesabında 18 gün esas alınır. 2026 yılındaki günlük 158 TL sınırı üzerinden hesaplama yapıldığında 18 günlük azami istisna 2.844 TL olur. 2027 yılında günlük tutar değişirse aynı örnekteki hesaplama da yeni sınır üzerinden yapılacaktır.
Uzaktan Çalışanlara Yol Parası İstisnası Uygulanır mı?
Uzaktan çalışan kişilere sağlanan yol yardımında, çalışanın fiilen iş yerine gidip gitmediği önemlidir.
Örneğin haftanın üç günü evden, iki günü ofisten çalışan bir kişinin toplu taşıma desteği için istisna hesabı yapılırken ofise gidilen günler dikkate alınabilir.
Çalışanın tamamen evden çalıştığı ve iş yerine ulaşım gerçekleştirmediği günler için sağlanan yol yardımının istisna şartlarını karşılayıp karşılamadığı ayrıca değerlendirilmelidir.
Hibrit çalışma düzeninde işverenlerin ofise gelinen günleri doğru kaydetmesi, ulaşım desteğinin bordroda doğru hesaplanmasına yardımcı olur.
İşveren Servis Sağlıyorsa Yol Parası İstisnası Uygulanır mı?
İşverenin çalışanlarını işe getirip götürmek amacıyla servis hizmeti sağlaması, toplu taşıma kartı veya bileti verilmesinden farklı bir uygulamadır.
Mevcut düzenlemede işverenin çalışanlarına toplu taşıma hizmeti sağlamaması, kart ve bilet için öngörülen gelir vergisi istisnasının temel şartlarından biridir.
Bu nedenle işverenin servis hizmeti sunduğu durumlarda aynı ulaşım ihtiyacı için ayrıca verilen toplu taşıma desteğinin istisna kapsamında değerlendirilmesi her zaman mümkün değildir.
Ancak servis güzergahının çalışanın evine ulaşmaması gibi özel durumlarda, ilgili mevzuatta belirtilen şartlar çerçevesinde farklı değerlendirmeler yapılabilir.
Bu nedenle servis hizmeti ile toplu taşıma kartının birlikte sunulduğu iş yerlerinde uygulamanın koşulları ayrıca kontrol edilmelidir.
2027 Yol Parası İstisnasında Nelere Dikkat Edilmeli?
2027 yılında çalışanlarına ulaşım desteği sağlamayı planlayan işverenlerin yeni yılın günlük istisna tutarını ve uygulama koşullarını takip etmesi gerekiyor.
2026 yılında 158 TL olarak uygulanan günlük yol parası gelir vergisi istisnasının 2027 yılında ne kadar olacağı henüz belli değil. Yeni tutar açıklandığında toplu taşıma kartı ve bileti şeklinde sağlanan desteklerin istisna hesabı güncel sınır üzerinden yapılabilecek.
Ancak doğru hesaplama için yalnızca günlük tutarı bilmek yeterli değil. Yol yardımının nakit mi yoksa ulaşım kartı şeklinde mi verildiği, çalışanın fiilen çalıştığı günler, işverenin servis hizmeti sağlayıp sağlamadığı ve SGK uygulaması da dikkate alınmalı.
İşverenlerin güncel mevzuatı kontrol ederek ulaşım yardımlarını doğru şekilde bordroya yansıtması, çalışanların da kendilerine sağlanan yan hakların koşullarını bilmesi önemlidir.
Secretcv.com'da yayınlanan binlerce iş ilanı arasından hayalinizdeki işi bulmak için hemen CV oluşturun!
İlginizi Çekebilecek Yazılar
2026 3 Yıllık Pasaport Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Kalfa Maaşı Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Yeni İşletme Açma Maliyeti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 2 Yıllık Pasaport Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026
2027 Vergi Levhası Çıkarma Ücreti Ne Kadar?
Yayınlama Tarihi : 15-10-2026En Yeni Yazılar
2026 3 Yıllık Pasaport Ücreti Ne Kadar?
2027 Kalfa Maaşı Ne Kadar?
2027 Yeni İşletme Açma Maliyeti Ne Kadar?
2027 2 Yıllık Pasaport Ücreti Ne Kadar?
2027 Vergi Levhası Çıkarma Ücreti Ne Kadar?
2027 Ticaret Odası Kayıt Ücreti Ne Kadar?
2027 Şahıs Şirketi Açmak İçin Ne Gerekir?
2027 1 Yıllık Pasaport Ücreti Ne Kadar?
2027 Yol Parası İstisnası Ne Kadar?
2027 Demirbaş Sınırı Ne Kadar?